VERin 1.1.–30.9.2026 sijoitustuotto 7,8 %; kymmenen vuoden keskimääräinen vuosituotto 6,3 %
Julkaistu 26.10.2026 klo 16.11
SIJOITUSYMPÄRISTÖ
Osakemarkkinoiden kehitys pysyi vahvana myös vuoden kolmannella neljänneksellä. Markkinoita tuki yritysten suotuisa tuloskehitys, jonka seurauksena osakkeiden arvostukset suhteessa tulosodotuksiin laskivat historiallisesti korkeista kurssitasoista huolimatta. Alkuvuoden tapaan erityisesti puolijohdeyhtiöiden tulosennusteet kasvoivat, mikä tuki varsinkin kehittyvien markkinoiden sekä USA:n pörssejä.
Korot nousivat kolmannella neljänneksellä voimakkaasti etenkin syyskuun aikana. Euroopan ja USA:n keskuspankit nostivat ohjauskorkojaan reaktiona kohonneisiin inflaatio-odotuksiin, mutta myös pidemmät markkinakorot nousivat selvästi. Nousun taustalla on yhtäältä vahva talouskasvu etenkin USA:ssa sekä tekoälyinvestointien mittavat rahoitustarpeet, mutta toisaalta myös huolet valtioiden budjettivajeista ja talouspolitiikasta. Yrityslainojen riskilisät nousivat vuosineljänneksen lopulla, mutta ovat edelleen historiallisesti varsin matalia heijastaen osaltaan yrityssektorin suhteellisen hyvää taloudellista asemaa suhteessa velkaantuneisiin valtioihin.
Geopoliittiset riskit sekä inflaatiokehitys ja mahdollinen markkinoiden ylikuumentuminen ovat edelleen aiheellisia huolenaiheita. Pitkien korkojen nopea nousu on myös luonut talouteen uusia uhkatekijöitä, mutta se tarjoaa samalla pitkäjänteiselle sijoittajalle mahdollisuuksia salkun hajauttamiseen entistä mielekkäämmällä tuotto-odotuksella.
VERIN SIJOITUSTOIMINNAN TUOTTO
Valtion Eläkerahaston sijoitustoiminnan seurannassa ja arvioinnissa keskitytään pitkän aikavälin toteutumien ja tulevaisuuden tarkasteluun neljännesvuotisen seurannan sijaan. VER julkistaa neljännesvuosittain neljännesvuositiedot ja -kommentit.
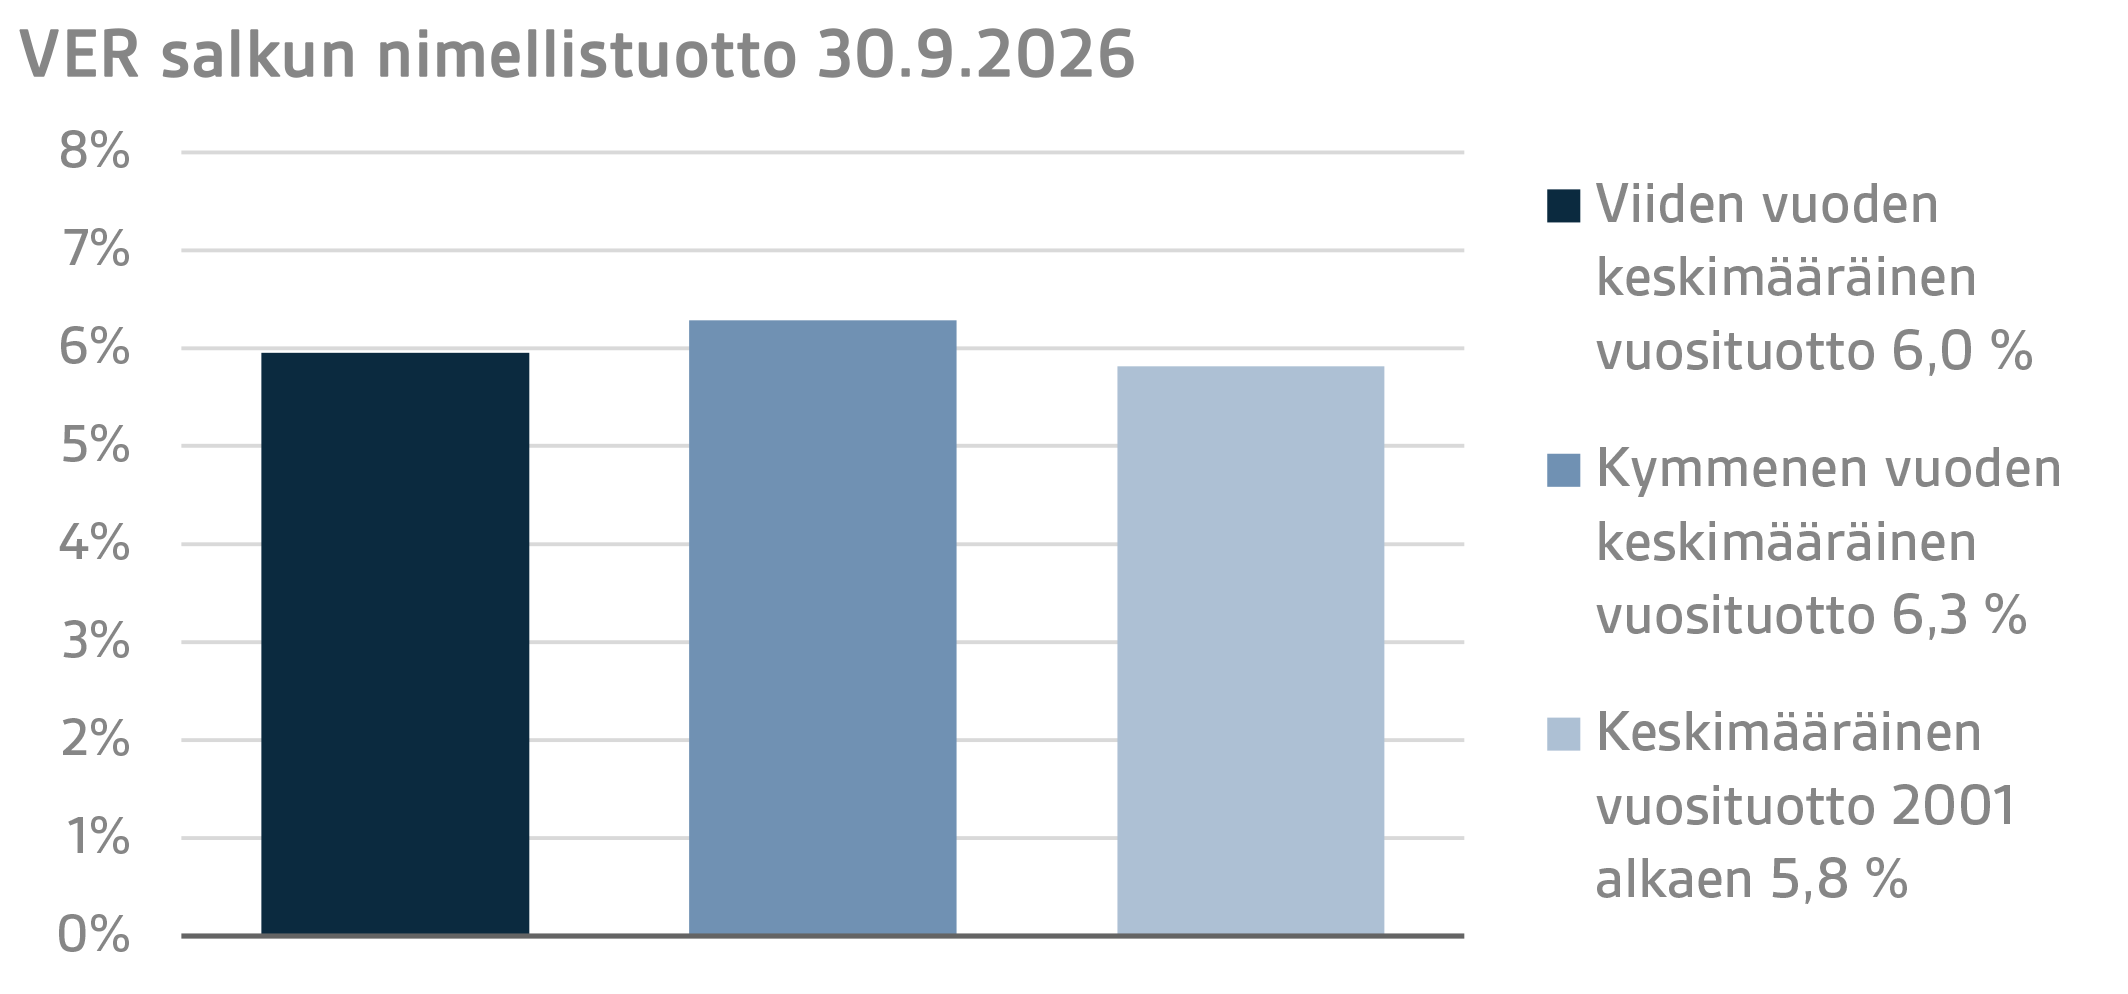
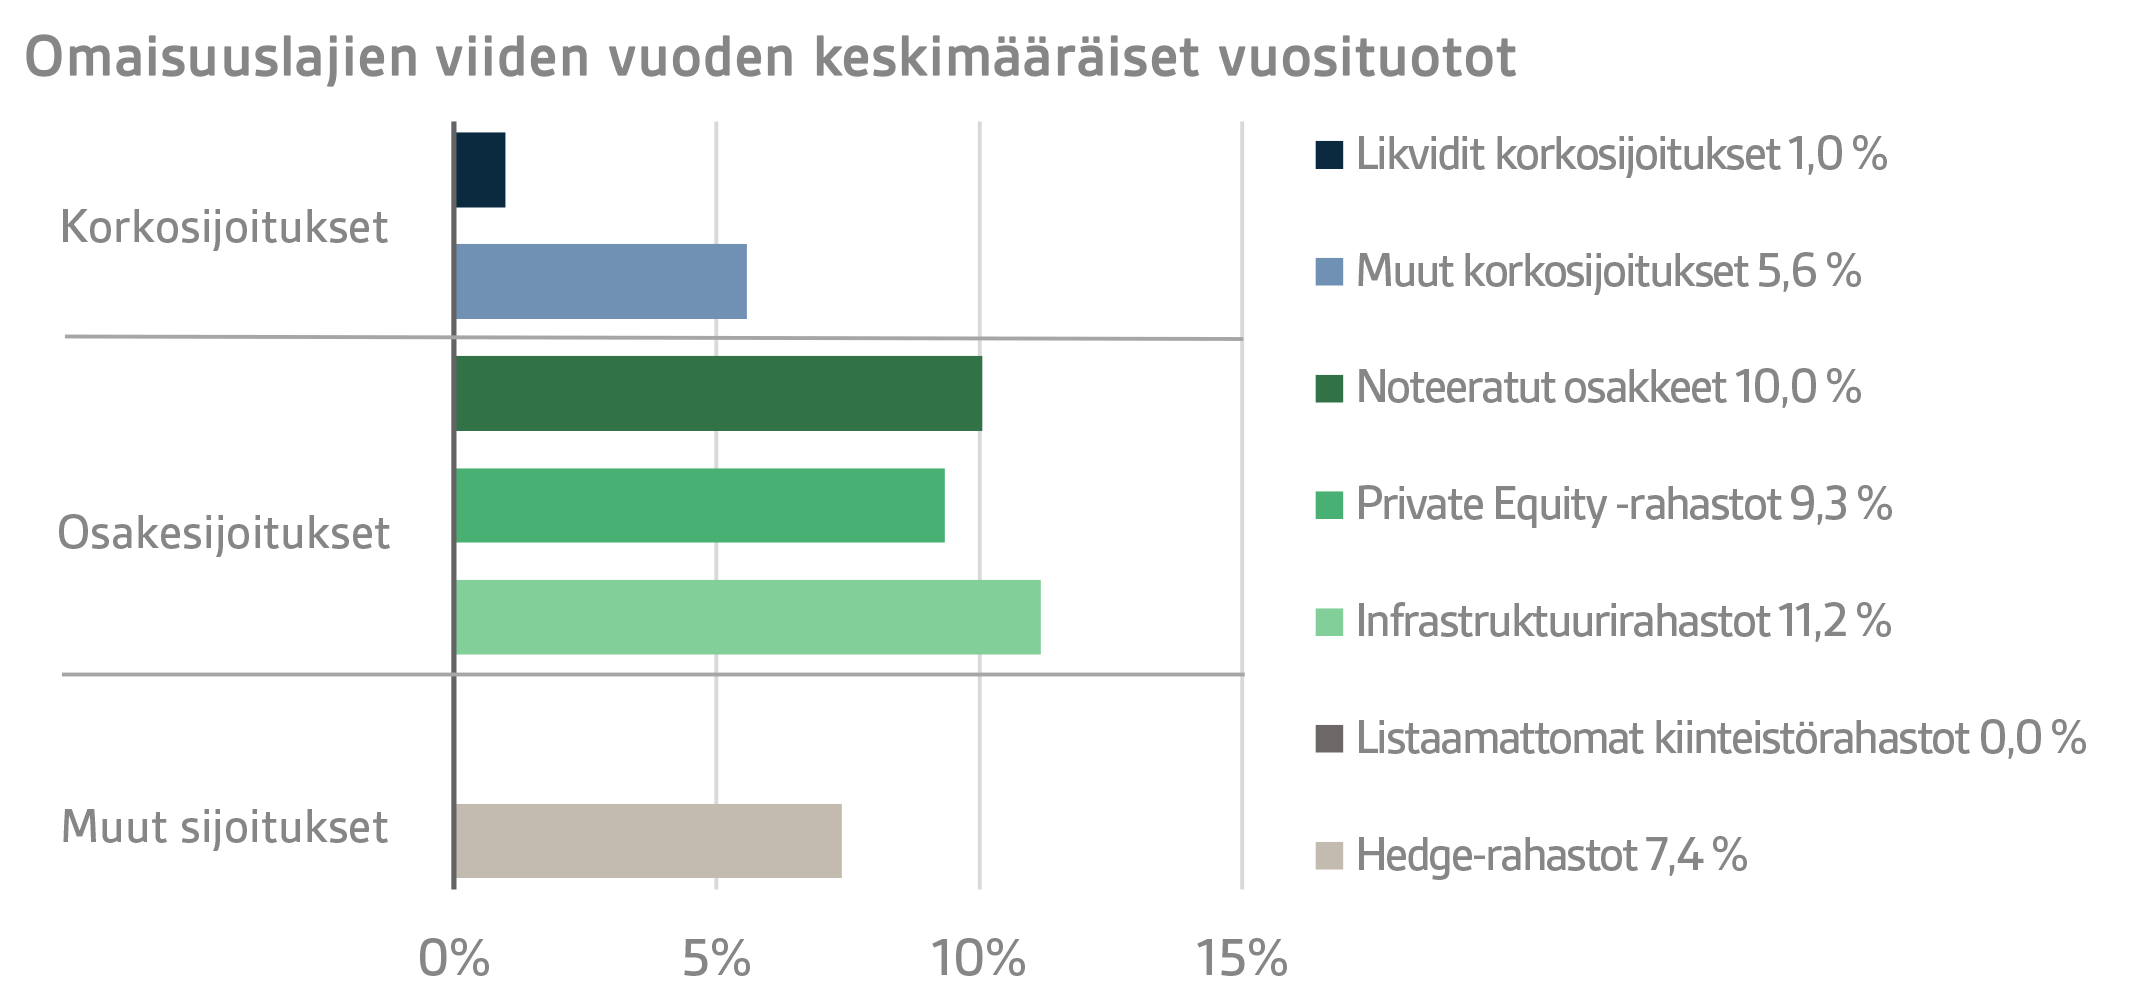
VERin sijoitusomaisuuden arvo 30.9.2026 oli 27,1 miljardia euroa. Sijoitusten tuotto käyvin arvoin kolmen ensimmäisen neljännesvuoden ajalta oli 7,8 prosenttia. Viimeisten viiden vuoden (1.10.2021–30.9.2026) keskimääräinen nimellistuotto oli 6,0 ja viimeisten kymmenen vuoden 6,3 prosenttia vuodessa. Nykymuotoisen toiminnan ajalta, vuoden 2001 alusta, keskimääräinen tuotto on ollut 5,8 prosenttia.
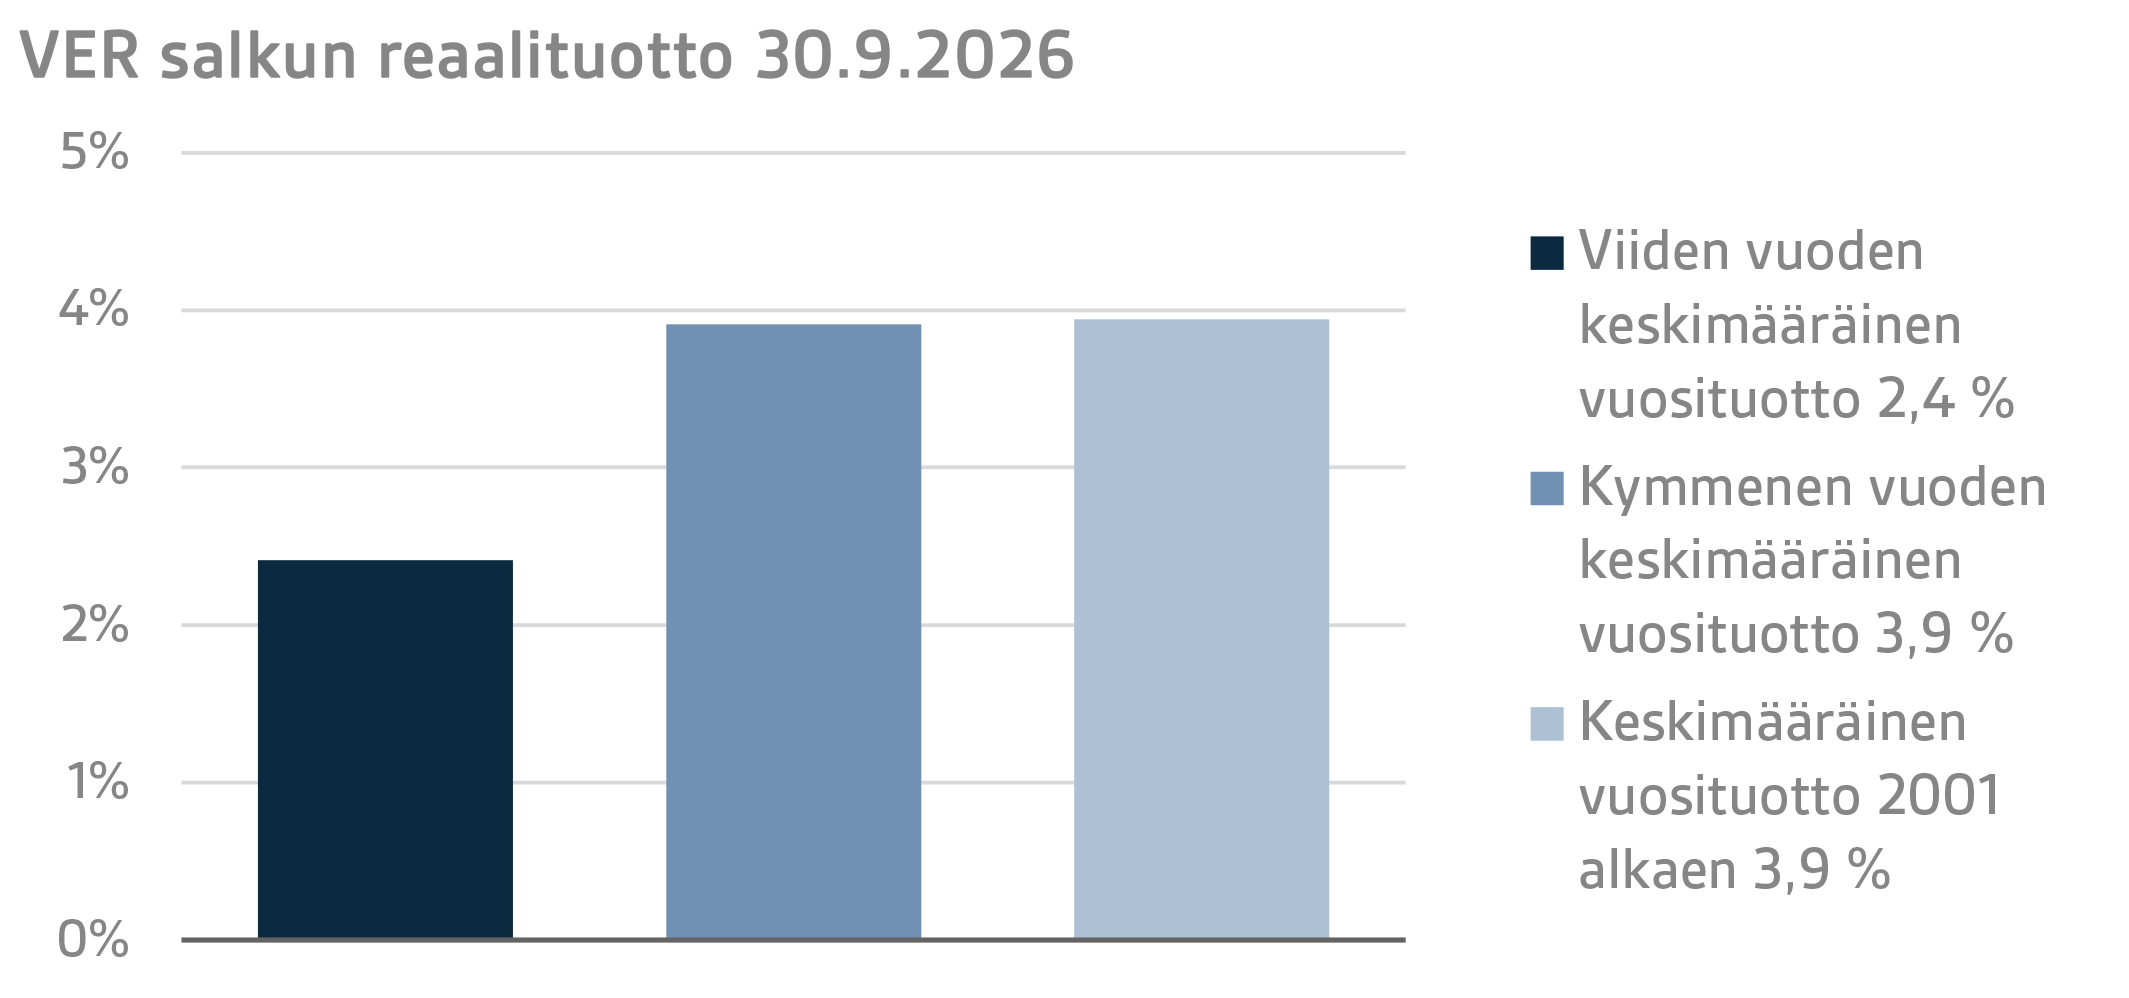
Sijoitusten reaalituottoa laskettaessa inflaationa on käytetty kotimaista kuluttajahintaindeksiä. Sijoitusten reaalituotoksi kolmelta ensimmäiseltä neljännesvuodelta muodostui 5,0 prosenttia. Viiden vuoden keskimääräinen reaalituotto oli 2,4 prosenttia ja kymmenen vuoden reaalituotto vastaavasti 3,9 prosenttia vuodessa. Nykymuotoisen toiminnan ajalta, vuoden 2001 alusta, keskimääräinen reaalituotto on ollut 3,9 prosenttia.
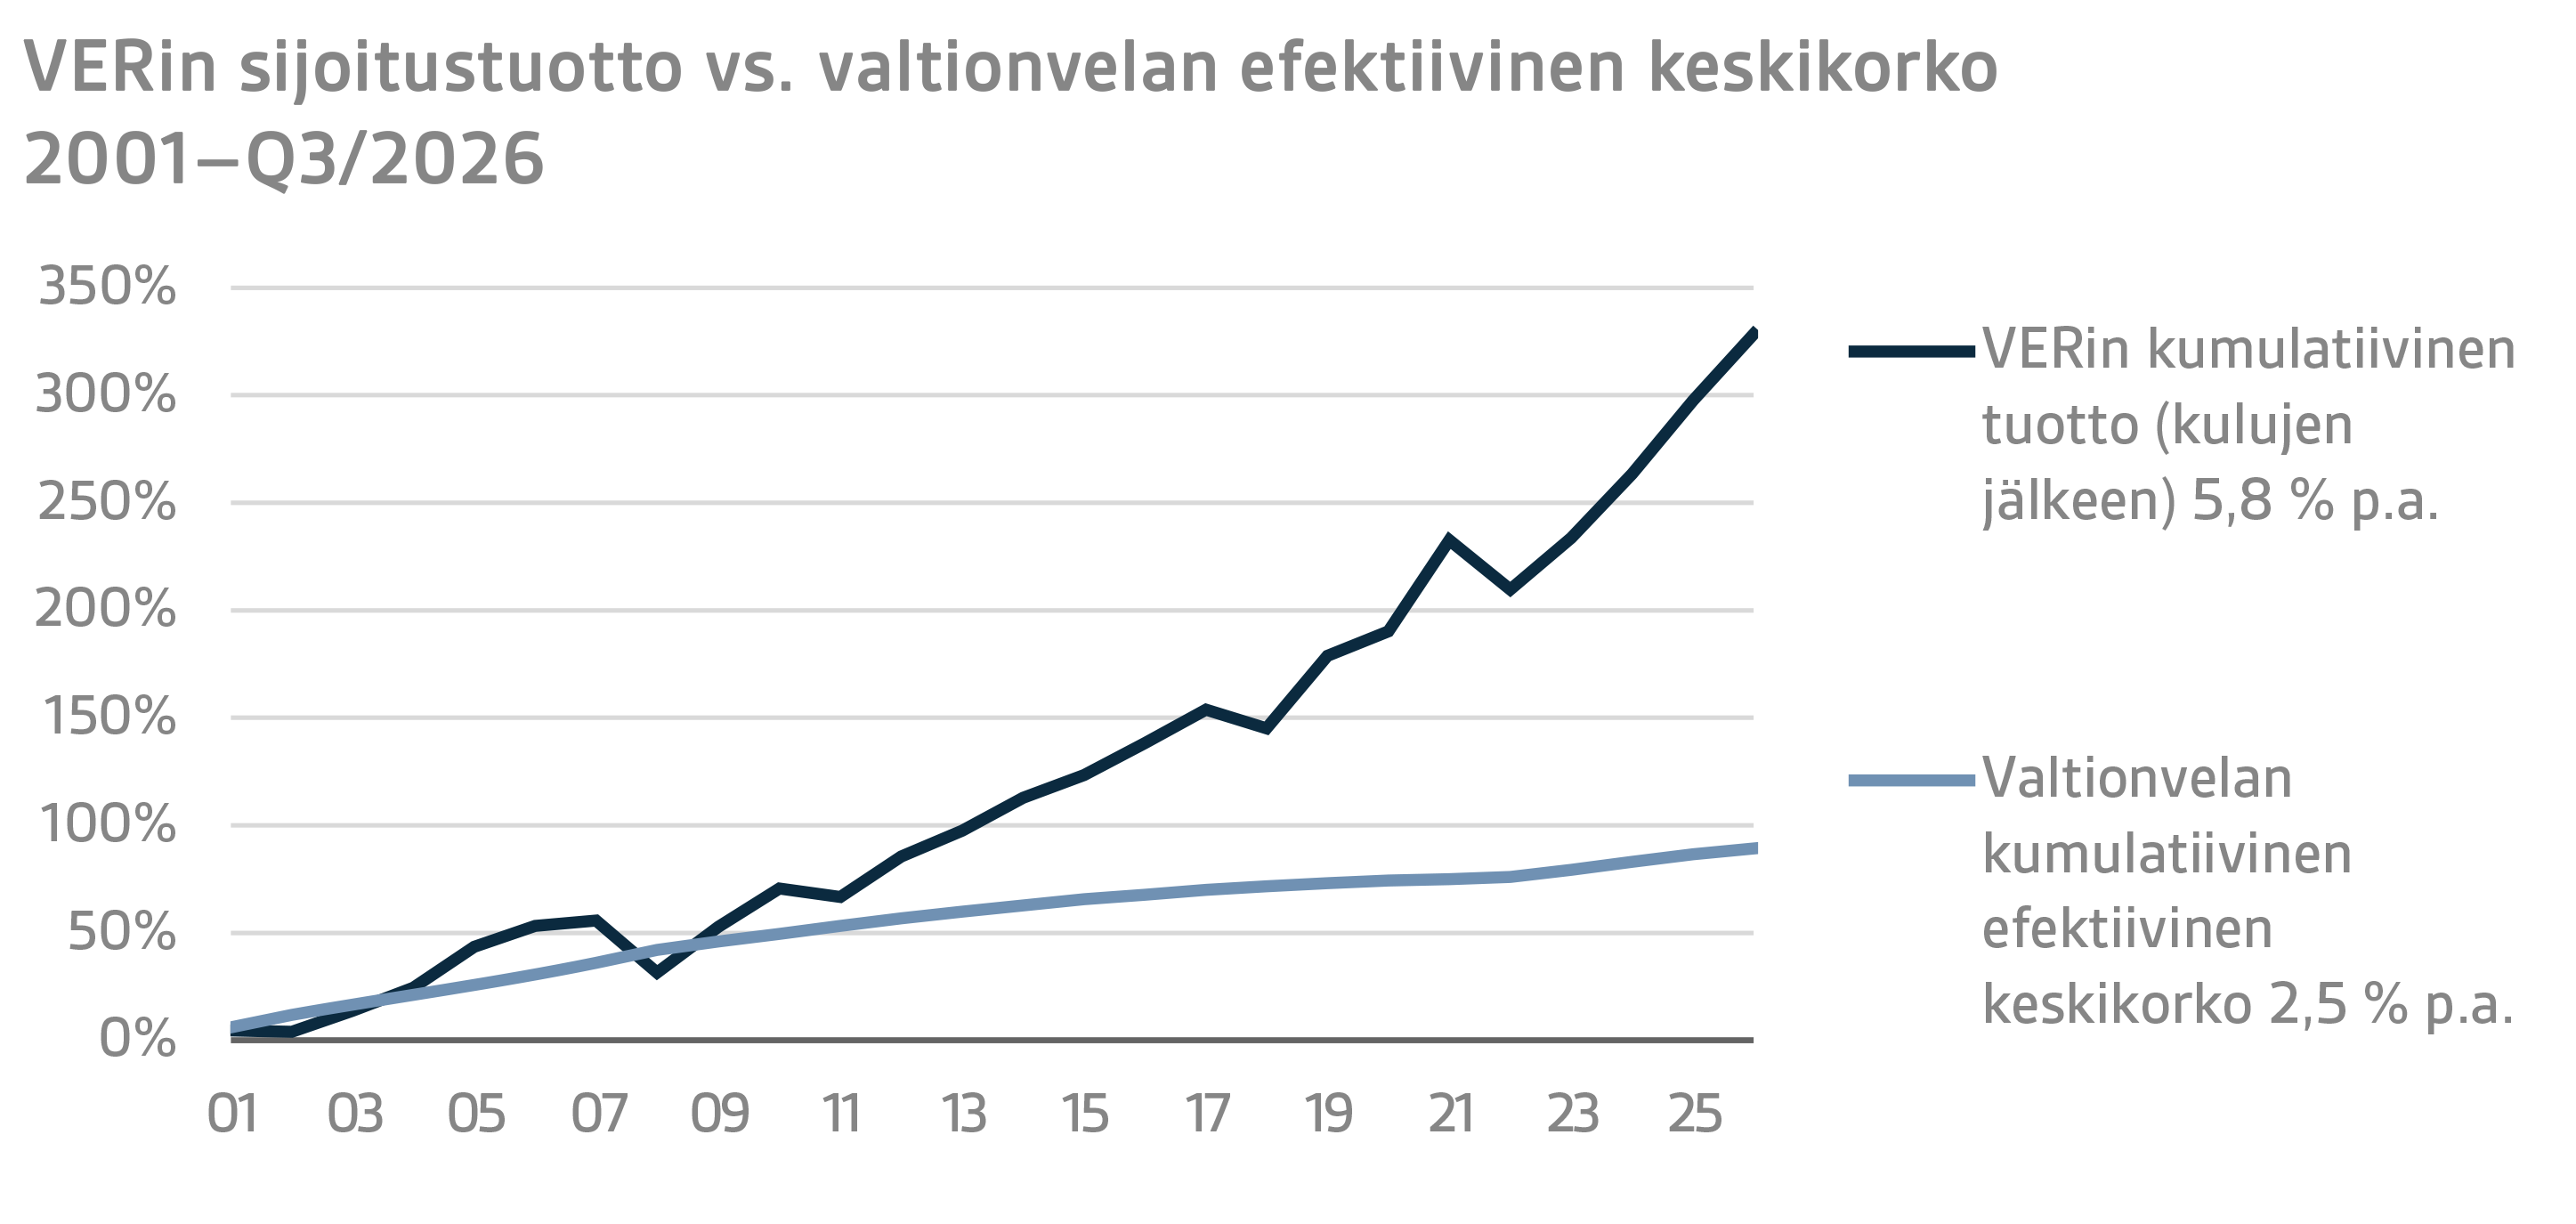
Valtion näkökulmasta sijoitustoiminnan tuottoa voidaan verrata myös valtionvelan kustannukseen, koska eläkemenoihin varautumiseksi kerättävän rahaston vaihtoehtona voidaan pitää pienempää valtionvelkaa. Kymmenenä viime vuonna VERin vuosituotto on ollut keskimäärin 5,0 prosenttiyksikköä valtionvelan keskikustannusta korkeampi. Vuodesta 2001 VERin markkina-arvoinen tuotto on ollut yhteensä noin 15,4 miljardia euroa suurempi kuin kulloistakin rahastoa vastaavalle määrälle laskettu valtionvelan kumulatiivinen keskikustannus samalta ajalta.
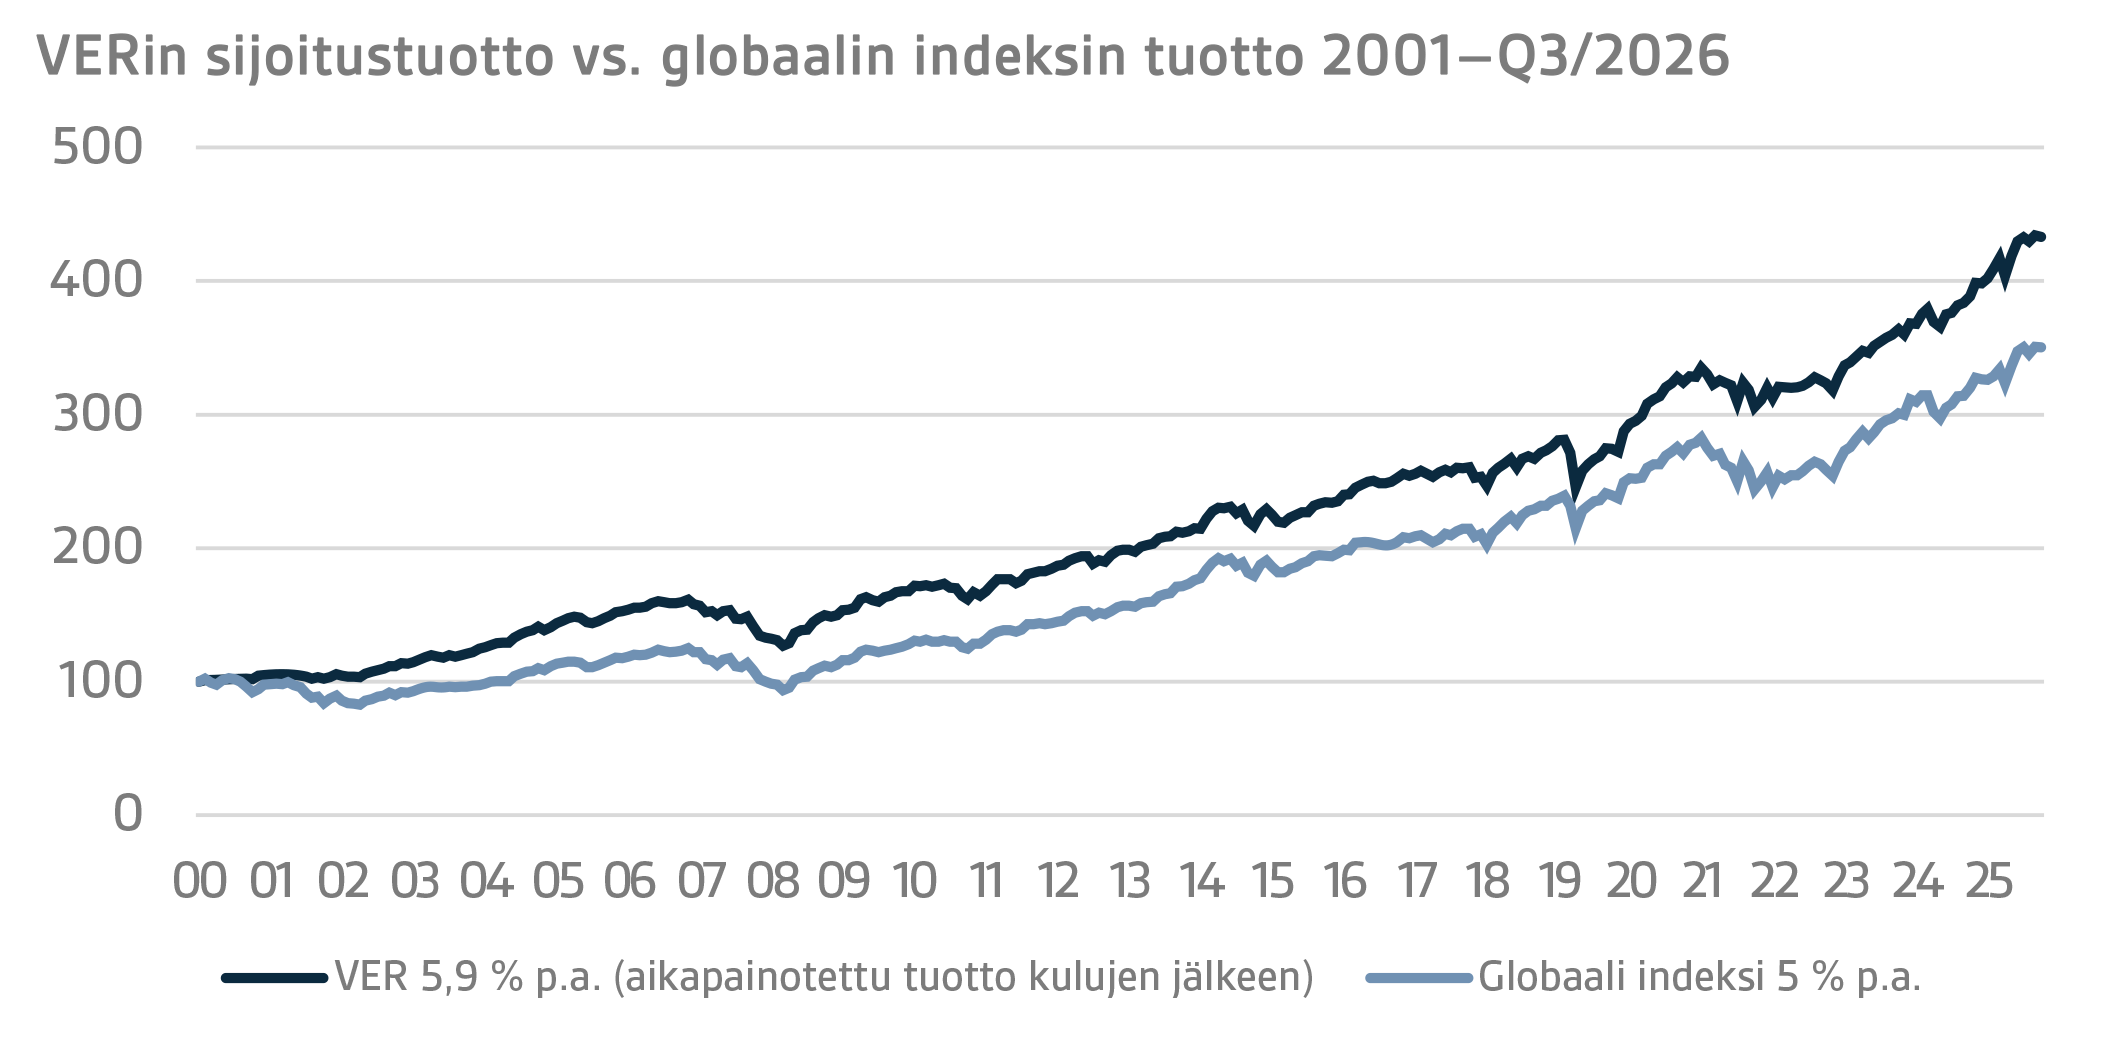
VERissä seurataan pitkän aikavälin tuottoa suhteessa yleiseen markkinakehitykseen vertaamalla toteutunutta tuottoa globaaliin indeksiin, jossa osakesijoitusten paino on 50 ja valuuttasuojattujen korkosijoitusten 50 prosenttia.
TAMMI–SYYSKUUN 2026 YKSITYISKOHTAINEN TARKASTELU
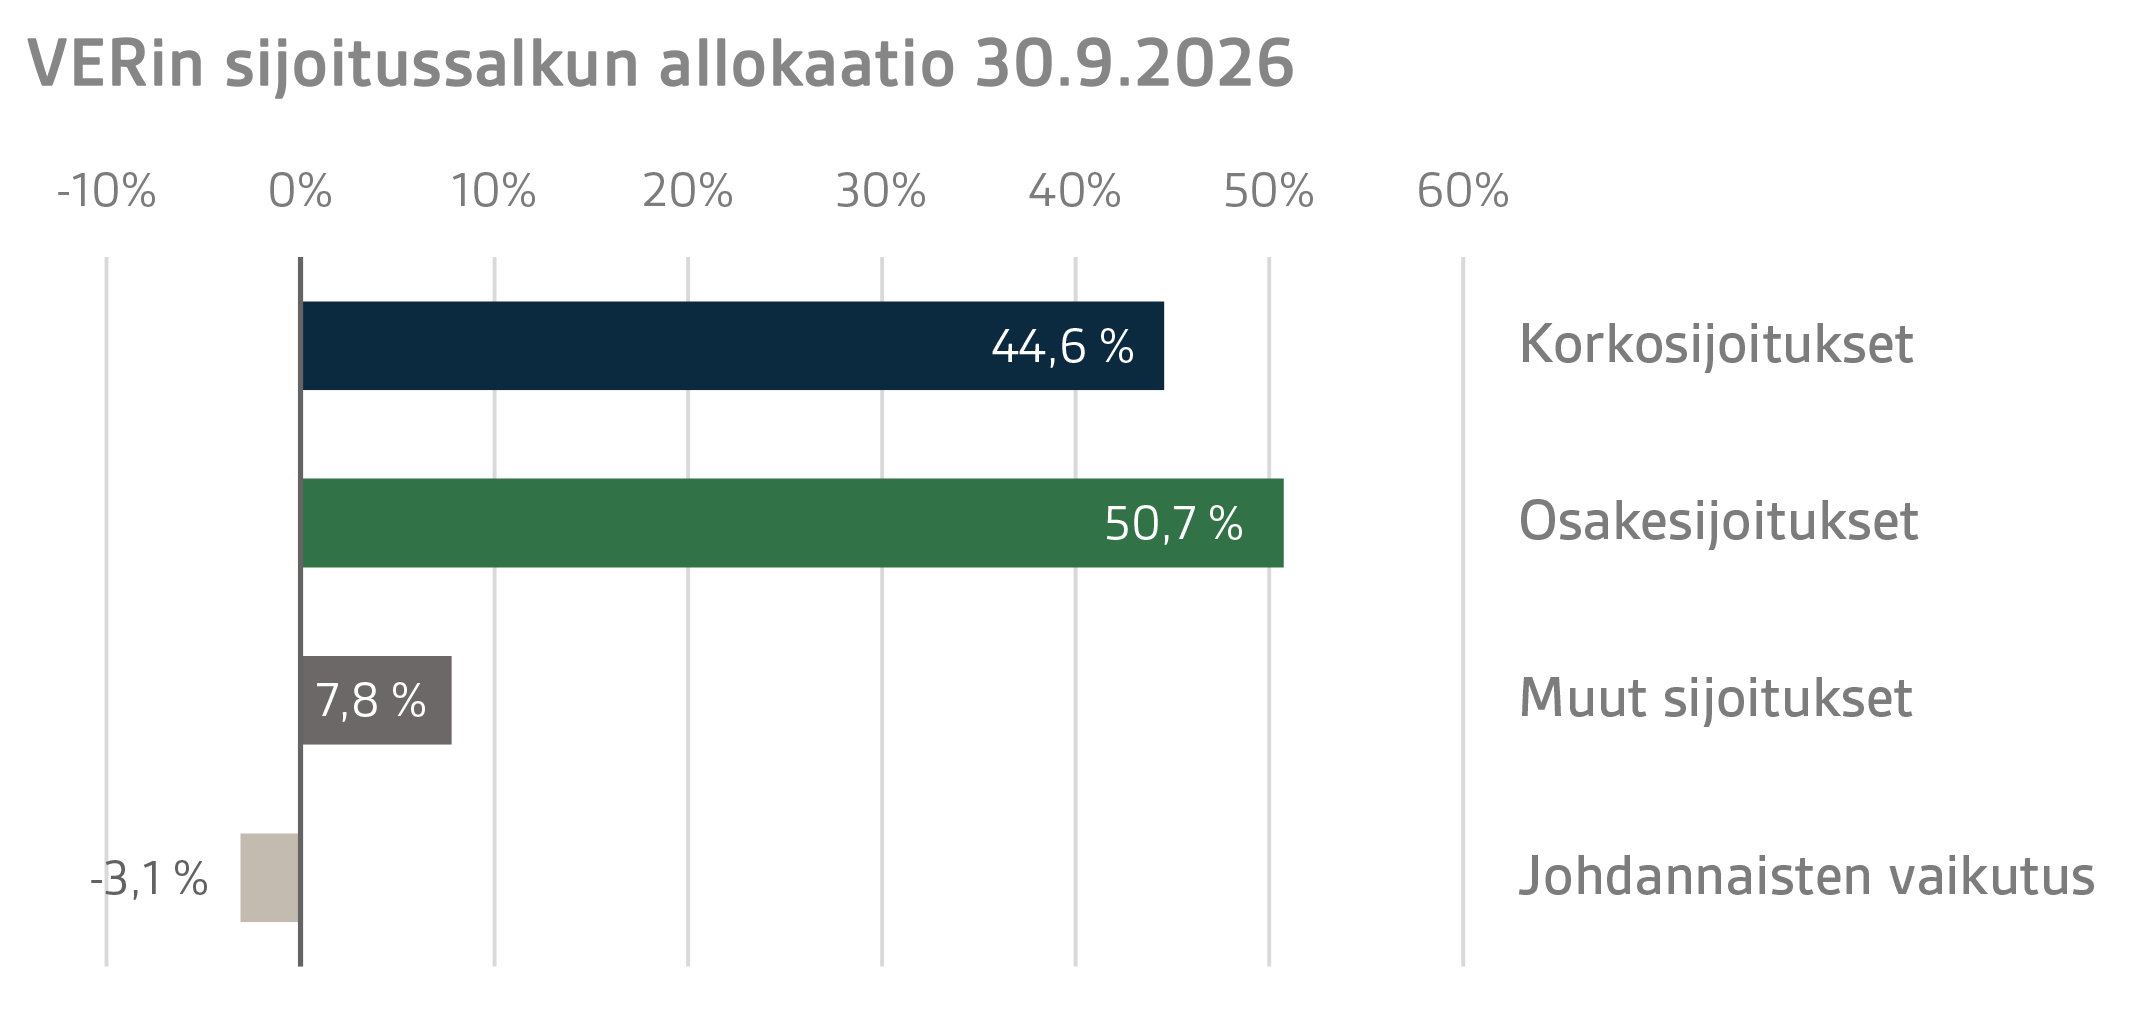
Valtiovarainministeriön määräyksen mukaisesti VERin sijoitukset jaetaan korkosijoituksiin, osakesijoituksiin ja muihin sijoituksiin. Syyskuun lopussa korkosijoitusten osuus oli 44,6 prosenttia, osakesijoitusten 50,7 prosenttia ja muiden sijoitusten 7,8 prosenttia. Suurista omaisuusluokista likvidit korkosijoitukset tuottivat kolmen ensimmäisen neljännesvuoden ajalta -0,3 prosenttia ja noteeratut osakesijoitukset 17,8 prosenttia.
KORKOSIJOITUKSET
Likvidit korkosijoitukset
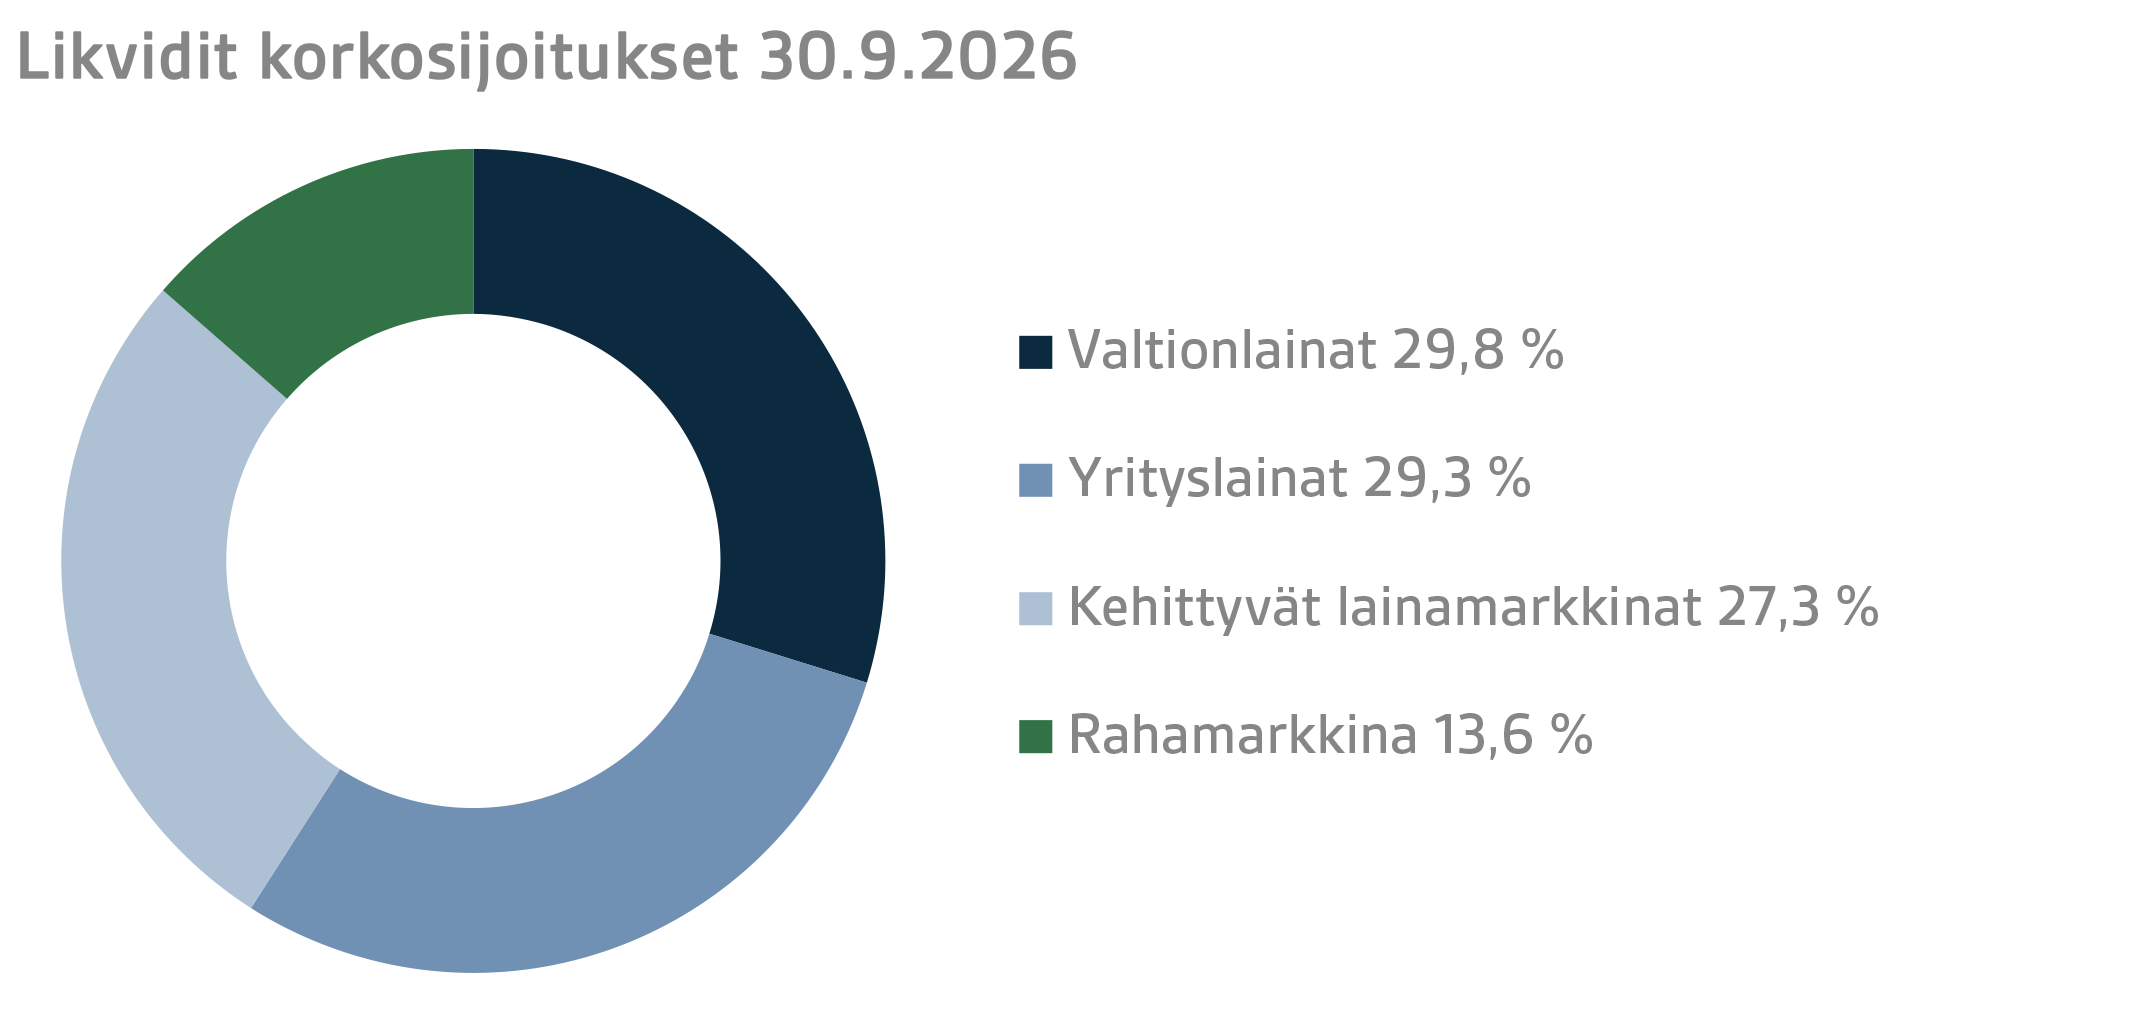
Likvidien korkosijoitusten tuotto vuoden kolmelta ensimmäiseltä vuosineljännekseltä oli -0,3 prosenttia.
Vuoden ensimmäisen neljänneksen korkojen nousu kääntyi Euroopassa toisella neljänneksellä laskuun, lyhyimpiä euribor-korkoja lukuunottamatta, huolimatta Euroopan keskuspankin (EKP) 25 korkopisteen koronnostosta kesäkuussa. Lähi-idän konfliktissa saavutettiin sopimus tulitauosta ja Hormuzinsalmi avautui ainakin osittain laivaliikenteelle, minkä seurauksena öljyn hinta laski konfliktia edeltäneelle tasolle ja inflaatio-odotukset maltillistuivat merkittävästi. Kolmannella kvartaalilla korot kääntyivät kuitenkin jälleen selvään nousuun ja erityisesti syyskuussa korkojen nousu voimistui globaalisti koko korkokäyrän pituudelta.
Lähi-idän tilanteen pitkittyminen nosti jälleen öljyn hintaa ja inflaatiohuolia. Syyskuussa sekä EKP että Yhdysvaltojen keskuspankki FED reagoivat inflaatiopelkoihin nostamalla ohjauskorkojaan 25 korkopisteellä. Markkinakorot ennakoivat korkoja nostettavan vielä ainakin kerran vuoden loppuun mennessä. Inflaatiohuolien lisäksi korkoja nostivat varsin hyvällä tasolla säilyneet talouskasvu ja työllisyystilanne, tekoälyinvestointien vaatimat valtavat yrityslainaemissiot sekä epäluottamusta herättäneet operaatiot Yhdysvaltojen valtionlainojen korkokäyrällä ja epätasapainoinen Yhdysvaltojen finanssipolitiikka. Euroopassa erityisesti Ranskan valtionlainojen korko nousi jyrkästi talouspolitiikkaan liittyvien epäilyjen seurauksena.
Lähi-idän konfliktin jatkuessa yrityslainojen ja kehittyvien lainamarkkinoiden luottoriskipreemiot nousivat lähelle maalis-huhtikuun vaihteen korkeimpia tasoja. Tämä yhdessä allaolevan korkotason nousun kanssa painoi yrityslainasijoitusten tuotot miinukselle valtionlainojen tuottojen tapaan. VERin likvideissä korkosijoituksissa parasta tuottoa saatiin paikallisen valuutan määräisistä sijoituksista kehittyville lainamarkkinoille, joissa tuotot olivat erinomaisia.
Muut korkosijoitukset
VERin muut korkosijoitukset käsittävät sijoitukset private credit -rahastoihin sekä
suoran lainanannon yrityksille.
Muiden korkosijoitusten tuotto syyskuun lopussa oli 4,4 prosenttia. Private credit -rahastojen tuotto oli 4,2 prosenttia ja suorien lainojen 5,1 prosenttia.
Loppukesän aikana keväällä alkanut kriittinen kirjoittelu private credit -rahastojen ympärillä tasoittui, kun ymmärrys rahastoihin liitettyjen riskien todellisesta luonteesta lisääntyi ja pelko systeemiriskistä väistyi. Kirjoittelusta on myös ollut positiivisia seurauksia. On ymmärretty, että yksityisille sijoittajille suunnattujen avoimien rahastojen markkinoinnissa tulee epälikvidisyysproblematiikka ottaa huomioon.
VERin salkkurahastoissa kuluva vuosi on ollut varsin hyvä, eikä salkuissa ole toistaiseksi nähty laajassa mittakaavassa merkittäviä ongelmia. Jossain määrin pääomarahastojen hiljentynyt transaktiomarkkina on näkynyt rahastojen mahdollisuuksissa irtautua sijoituksista ja seurauksena on ollut, että rahastojen olemassaoloaikaa on jouduttu pidentämään. Toisaalta tietyt strategiat, kuten capital solution ja special situation, ovat hyötyneet pääomarahastojen ongelmista ja niiden tuotot ovatkin hyvällä tasolla.
OSAKESIJOITUKSET
Noteeratut osakesijoitukset
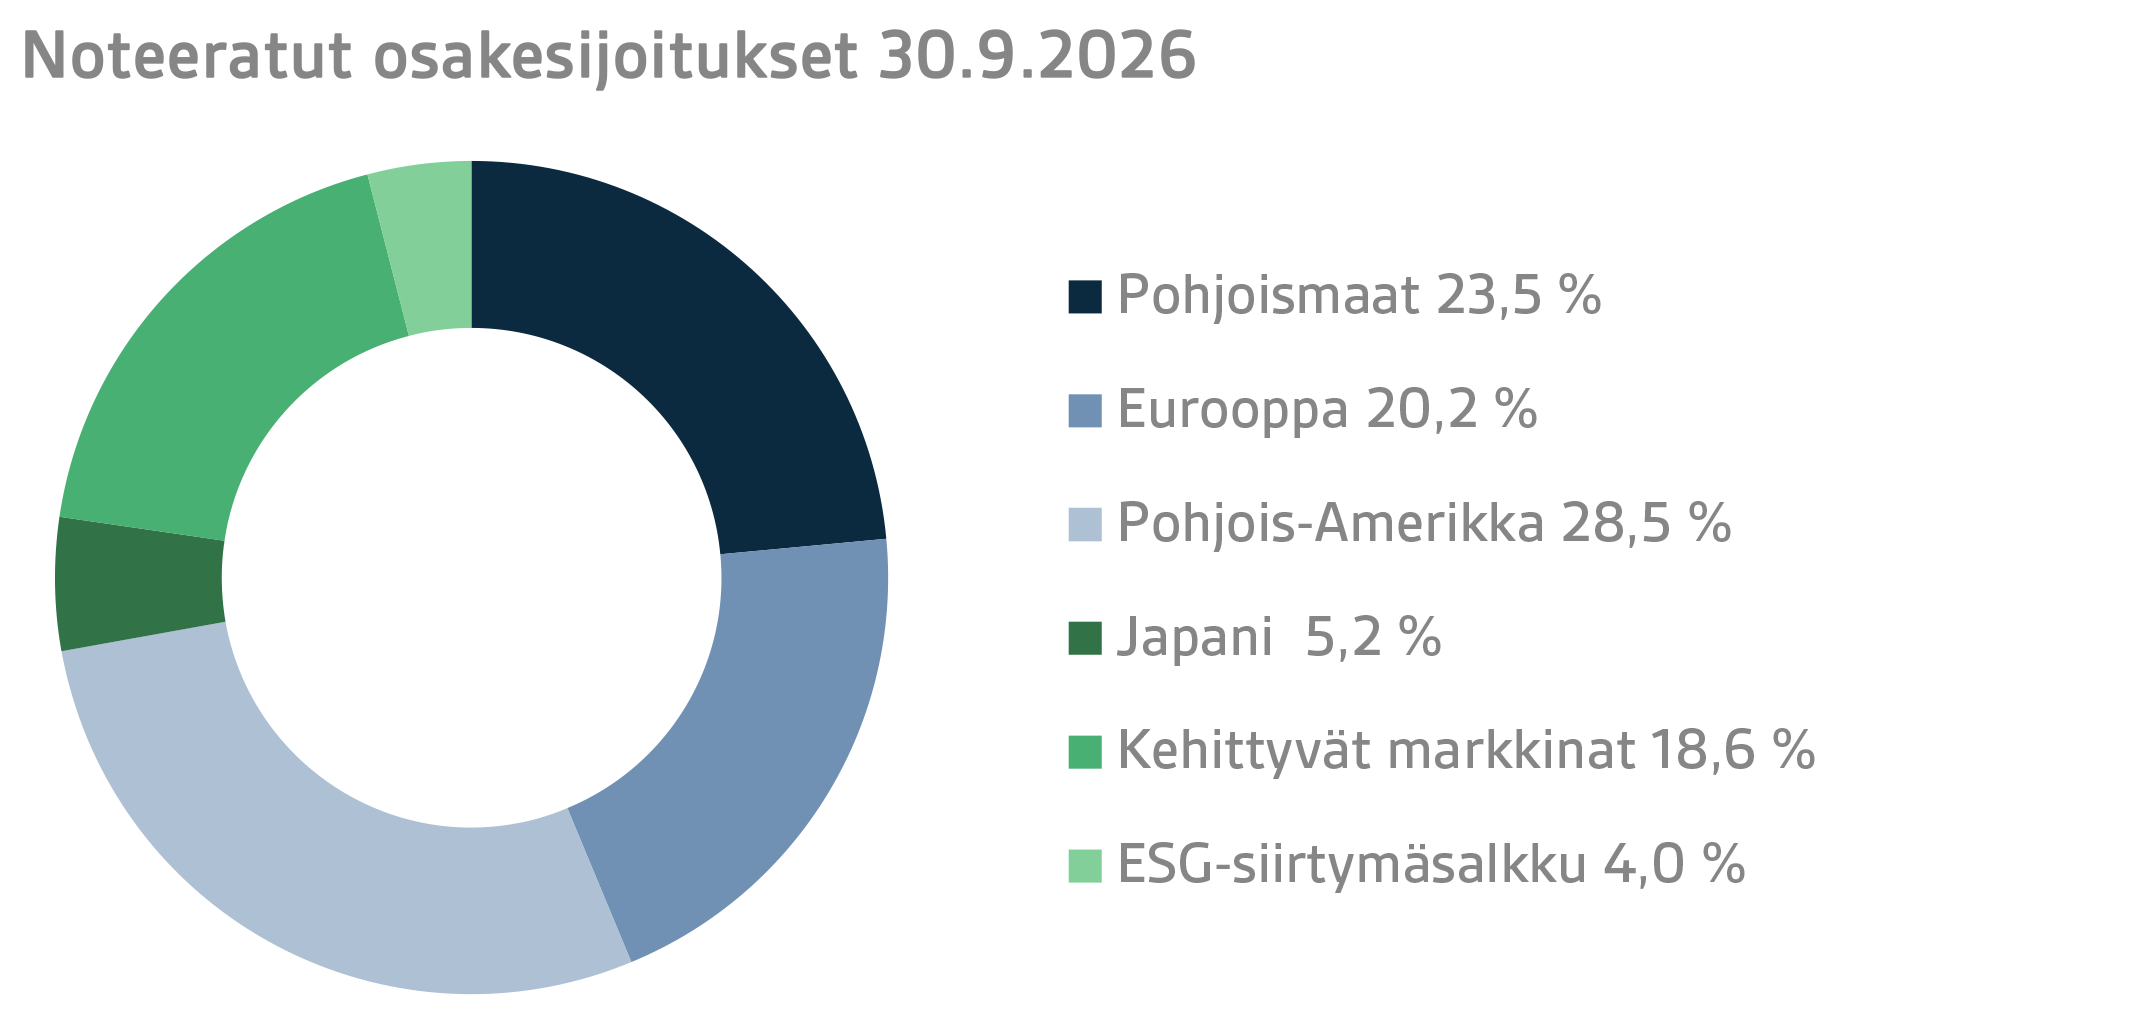
Noteerattujen osakesijoitusten tuotto oli katsauskauden päättyessä 17,8 prosenttia.
VERin noteeratut osakkeet tuottivat hyvin myös vuoden kolmannella vuosineljänneksellä, mikä nosti vuoden alusta lasketun tuoton melkein 18 prosenttiin. Kuluvan vuoden aikana osakemarkkinoihin ovat vaikuttaneet useat epävarmuustekijät, mutta osakkeet ovat jatkaneet vahvaa kehitystään niistä huolimatta. Alkuvuonna riskisentimenttiä laski merkittävästi Iranin sota, minkä seurauksena ensimmäisen vuosineljänneksen tuotto osakemarkkinoilla jäi vaatimattomaksi. Markkinatunnelma koheni kuitenkin toisen neljänneksen aikana muun muassa öljyn hinnan selvän laskun myötä, ja toinen neljännes muodostui erittäin vahvaksi maailman osakemarkkinoilla. Vuoden kolmannen neljänneksen tuotto oli positiivinen ja VERin noteerattujen osakkeiden tuotto oli neljänneksen päättyessä hyvin lähellä vuoden korkeinta tasoa.
Osakkeet ovat tuottaneet vuoden aikana erittäin hyvin ympäristössä, jossa uhkatekijöitä on riittänyt. Iranin sota on jatkunut, ja öljyn sekä erityisesti öljytuotteiden hinnat ovat pysyneet korkealla tasolla lisäten inflaatiopaineita. Tämän seurauksena korot ovat nousseet merkittävästi kautta linjan etenkin kolmannen neljänneksen loppua kohden, mikä ei toistaiseksi ole merkittävästi vaikuttanut osakemarkkinoiden tunnelmaan. Keskeisenä taustatekijänä on ollut pörssiyhtiöiden odotuksia vahvempi tuloskehitys, jonka myötä tulosennusteita on jatkuvasti vuoden aikana nostettu. Etenkin puolijohdealan yhtiöiden tulosennusteiden nousu on ollut voimakasta tekoälyyn liittyvien datakeskusinvestointien myötä. Tulosennusteet ovat kohentuneet etenkin kehittyvillä markkinoilla ja USA:ssa, joissa tekoälyliitännäisten yhtiöiden osuus indekseistä on merkittävä. Useiden indeksien keskittyneisyys kasvoikin entisestään kolmannen neljänneksen aikana.
Parhaiten katsauskaudella tuottivat kehittyvien markkinoiden osakemarkkinat, suurten siruvalmistajien osakekurssien noustua merkittävästi vuoden aikana. Myös VERin Japani -osasalkun tuotto ylsi lähes samoihin tuottolukemiin. Kaikki osasalkut tuottivat selvästi positiivisesti ja heikoiten tuotti Eurooppa -osasalkku, joka sekin ylsi 9,9 prosenttiin.
Muut osakesijoitukset
VERin muut osakesijoitukset käsittävät sijoitukset pääomarahastoihin, infrastruktuurisijoituksiin ja noteeraamattomiin osakkeisiin.
Pääomarahas
tosijoitusten tuotto syyskuun lopussa oli 3,7 prosenttia, infrastruktuurirahastojen 11,0 prosenttia ja noteeraamattomien osakkeiden 11,9 prosenttia.
Vuoden alun optimismi transaktiomarkkinan kääntymisestä on laantunut ja odotukset loppuvuoden osalta ovat varsin maltillisia. Iranin sota ja nousseet korot ovat yksittäisinä asioina hidastaneet exit-markkinan käynnistymistä. Myös uusien sijoitusten tekeminen on ollut suhteessa kutsumattoman pääoman määrään alhaisella tasolla. VERin salkussa on kuluvana vuonna nähty erittäin hyviä irtautumisia, mutta kassavirta on jäänyt kuitenkin edellisestä vuodesta.
Investoinnit tekoälyinfrastruktuuriin ja niistä syntynyt energiantarpeen kasvu ovat hyödyntäneet infrastruktuurimarkkinan viimeaikaista kehitystä kaikilla markkinoilla. Myös instituutionaalisten sijoittajien kiinnostus toimialaan on pysynyt korkealla tasolla, mikä on helpottanut varsinkin suurimpien managerien varainkeruuta.
VERin infrastruktuurisijoitusten tuotto syyskuun lopussa oli edelleen erittäin hyvä. Salkkurahastoissa merkittävää arvonnousua on nähty sähkönsiirtoon keskittyvissä yrityksissä. Myös onnistuneita irtautumisia on tehty erityisesti datakeskuksista. Toisaalta uusiutuvaan energiaan liittyvien sijoitusten tuotot ovat jääneet tavoitetasoista, ja irtautumisten toteuttaminen on ollut haasteellista. Yleisesti toimialan tulevaisuuden odotukset ovat myönteiset eikä korkojen ja inflaation nousujen nähdä aiheuttavan merkittäviä ongelmia sijoituksille.
MUUT SIJOITUKSET
VERin muut sijoitukset käsittävät sijoitukset kiinteistö- ja hedge-rahastoihin sekä systemaattisiin strategioihin.
Listaamattomien kiinteistörahastosijoitusten tuotto syyskuun lopussa oli 1,2 prosenttia.
Lähi-Idän kriisi ja korkojen nousu ovat hidastaneet kuluvan vuoden aikana kiinteistömarkkinoiden toipumista. Vielä vuoden alussa odotukset olivat varsin optimistiset arvostustasojen ollessa historiallisesti varsin alhaisilla tasoilla. Optimismia on kaikesta huolimatta edelleen ilmassa ja vuoden viimeinen neljännes näyttää, mitkä seuraukset korkojen nousulla on kiinteistöjen arvoihin. Tällä hetkellä maltillisten positiivisen tuottojen taustalla on vuokratuottojen suotuisa kehitys ja kiinteistöjen käyttöasteiden korkea taso.
Hedge-rahastojen ja positionhallinnan johdannaisstrategioiden tuotto kolmannen kvartaalin lopussa oli 6,2 prosenttia.
Hedge-rahastoille vuoden kolmas neljännes oli markkinaympäristön osalta hyvin vaihteleva. Heinäkuussa nähtiin voimakas rotaatio pois alkuvuoden voittajista, erityisesti tekoäly- ja puolijohdesektoreilla. Kvartaalin edetessä markkinat tasapainottuivat, mutta syyskuussa nähty korkojen voimakas nousu lisäsi jälleen hajontaa rahastojen tuotoissa. Kolmannella neljänneksellä parhaiten menestyivät salkun kvantitatiiviset strategiat ja CTA-strategiat, jotka hyötyivät erityisesti korko-, valuutta- ja hyödykemarkkinoiden voimakkaista trendeistä. Haastavinta kehitys oli salkun Aasia-rahastoille, joiden tuottoja heikensi erityisesti heinäkuussa tapahtunut tekoälyteemaan liittyvän voimakkaan nousutrendin hiipuminen.
VALTION ELÄKEMENO, VERIN SIIRTO VALTION TALOUSARVIOON, ELÄKEMAKSUTULOT JA RISKITASO
Valtion Eläkerahaston merkitys valtion eläkejärjestelmän menojen tasaamisessa on edelleen kasvanut. Valtion eläkemenot olivat 5,6 miljardia euroa vuonna 2025 ja vuoden 2026 budjetissa on varauduttu yli 5,6 miljardin euron menoon. VER maksaa vuoden 2026 aikana valtion talousarvioon 44,2 prosenttia näistä menoista eli euromääräisesti noin 2,5 miljardia euroa.
Syyskuun loppuun mennessä rahastosta on siirretty valtion budjettiin 1,87 miljardia euroa. Vastaavana aikana VERin saama eläkemaksutulo oli 1,25 miljardia euroa. Maksutulokertymä on ennusteiden mukainen. Rahaston nettomaksutulo on kääntynyt pysyväisluonteisesti negatiiviseksi eli rahastosta siirretään valtion talousarvioon selvästi enemmän kuin VERiin kertyy maksutuloa. Talousarviosiirto verrattuna eläkemaksutuloon kasvaa nykyennusteiden mukaan 2030-luvun puoliväliin asti, mikä hidastaa rahaston ja rahastointiasteen kasvua. Nettokassavirran negatiivisuuden arvioidaan jatkuvan 2050-luvun lopulle saakka.
Valtion eläkerahastoa koskevaa lakia tarkistettiin vuonna 2025. Vuoden 2026 alussa voimaan tulleen lakimuutoksen ja budjettiriihen esityksen jälkeen talousarviosiirto suhteessa valtion eläkemenoon on 44,2 prosenttia vuonna 2026, ja olisi 65,7 prosenttia vuonna 2027 ja 48 prosenttia vuodesta 2028 alkaen. Lisäksi rahastointiasteen ylittäessä kahtena peräkkäisenä kalenterivuotena 25 prosentin tason, toteutetaan kolmen prosenttiyksikön lisäsiirto valtion talousarvioon.
Viimeisimmän esityksen talousarviosiirtojen muutoksesta hallitus antoi eduskunnalle lokakuussa 2026. Esitetyn lain on tarkoitus tulla voimaan 1.1.2027. Esityksen mukaan Valtion Eläkerahaston osuus valtion eläkemenosta olisi 67,5 prosenttia vuonna 2027, 49,5 prosenttia vuosina 2028–2037 ja 48 prosenttia vuodesta 2038 alkaen. Samassa yhteydessä laista poistettaisiin 6 § 3 momentissa tarkoitettu kolmen prosenttiyksikön lisäsiirto.
Lisäksi valtio on ilmoittanut, että Valtion eläkerahastolle luovutetaan Sampo Oyj:n A-osakkeita noin 400 miljoonalla eurolla vuoden 2026 loppuun mennessä. Osakesiirrolla osittain katetaan valtiolle tehtävien talousarviosiirtojen kasvua.
VERin arvion mukaan päätettyjen ja esitettyjen talousarviosiirtojen seurauksena VERin riskitaso tulee olemaan aiemmin suunniteltua alempi, mikä vaikuttaa negatiivisesti rahaston tuotto-odotukseen. VERin sijoitusten riskitaso pyritään asettamaan siten, että talousarviosiirrot voitaisiin jatkossakin suurella todennäköisyydellä turvata.
|
AVAINLUKUJA
|
|
|
|
|
30.9.2026
|
31.12.2025
|
30.9.2025
|
|
Sijoitukset, milj. euroa (markkina-arvoin)
|
27 121
|
25 760
|
25 123
|
|
Korkosijoitukset
|
12 089
|
10 110
|
9 776
|
|
Osakesijoitukset
|
13 758
|
14 330
|
13 791
|
|
Muut sijoitukset
|
2 111
|
2 045
|
2 026
|
|
Johdannaisten vaikutus
|
-837
|
-725
|
-469
|
|
|
|
|
|
Sijoitussalkun jakauma
|
|
|
|
|
Korkosijoitukset
|
44,6 %
|
39,2 %
|
38,9 %
|
|
Osakesijoitukset
|
50,7 %
|
55,6 %
|
54,9 %
|
|
Muut sijoitukset
|
7,8 %
|
7,9 %
|
8,1 %
|
|
Johdannaisten vaikutus
|
-3,1 %
|
-2,8 %
|
-1,9 %
|
|
|
|
|
|
1.1.-
30.9.2026
|
1.1.-
31.12.2025
|
1.1.–
30.9.2025
|
|
Sijoitusten tuotto
|
7,8 %
|
9,3 %
|
5,8 %
|
|
Korkosijoitukset
|
|
|
|
|
Likvidit korkosijoitukset
|
-0,3 %
|
4,3 %
|
3,4 %
|
|
Private credit -rahastot
|
4,2 %
|
4,8 %
|
3,5 %
|
|
Suorat lainat
|
5,1 %
|
2,5 %
|
2,4 %
|
|
Osakesijoitukset
|
|
|
|
|
Noteeratut osakesijoitukset
|
17,8 %
|
15,4 %
|
9,1 %
|
|
Pääomarahastosijoitukset
|
3,7 %
|
2,8 %
|
0,5 %
|
|
Infrastruktuurirahastot
|
11,0 %
|
5,7 %
|
2,6 %
|
|
Noteeraamattomat osakesijoitukset
|
11,9 %
|
28,6 %
|
23,3 %
|
|
Muut sijoitukset
|
|
|
|
|
Listaamattomat kiinteistörahastot
|
1,2 %
|
0,1 %
|
0,1 %
|
|
Hedge-rahastot ja systemaattiset strategiat
|
6,2 %
|
11,3 %
|
7,5 %
|
|
|
|
|
|
Eläkemaksutulot, milj. euroa
|
1 249
|
1 656
|
1 257
|
|
Siirto valtion talousarvioon, milj. euroa
|
1 872
|
2 350
|
1 767
|
|
Nettomaksutulo, milj. euroa
|
-623
|
-695
|
-510
|
|
Eläkevastuu, mrd. euroa
|
|
98
|
|
|
Rahastointiaste, %
|
|
26,5 %
|
|
Lisätietoja: Lisätietoja antaa toimitusjohtaja Antti Suhonen, etunimi.sukunimi(at)ver.fi, puh: 0295 201 229
Valtion Eläkerahasto (VER) on vuonna 1990 perustettu valtion talousarvion ulkopuolinen rahasto, jonka avulla valtio varautuu tulevaisuudessa maksettavien eläkkeiden rahoitukseen ja eläkemenojen tasaamiseen. VER on sijoitusorganisaatio ja vastaa valtion eläkevarojen ammattimaisesta sijoittamisesta. VERin sijoitussalkun markkina-arvo oli 27,1 miljardia euroa syyskuun 2026 lopussa.
Kaikki tässä katsauksessa esitetyt luvut ovat alustavia ja tilintarkastamattomia.