Avkastningen på VER:s placeringar 1.1–30.9.2026 var 7,8 %; den genomsnittliga årsavkastningen under tio år var 6,3 %
Publicerad 26-10-2026 kl. 16.11
PLACERINGSMILJÖN
Utvecklingen på aktiemarknaden var fortsättningsvis stark även under årets tredje kvartal. Marknaden fick stöd av företagens gynnsamma resultatutveckling, som ledde till att aktiernas värderingar i förhållande till resultatförväntningarna sjönk trots de historiskt höga kurserna. På samma sätt som i början av året steg särskilt halvledarbolagens resultatprognoser, vilket främjades av i synnerhet börserna på tillväxtmarknaderna och i USA.
Räntorna steg kraftigt under det tredje kvartalet, framför allt under september. Centralbankerna i Europa och USA höjde sina styrräntor som en reaktion på de högre inflationsförväntningarna, men också de längre marknadsräntorna steg klart. Bakgrunden till höjningen är å ena sidan den starka ekonomiska tillväxten särskilt i USA och de omfattande finansieringsbehoven i anslutning till AI-investeringar, men å andra sidan också oron över staternas budgetunderskott och finanspolitik. Risktilläggen för företagslån steg i slutet av kvartalet, men ligger fortfarande på en historiskt sett tämligen låg nivå, vilket för sin del återspeglar företagssektorns relativt goda ekonomiska läge i förhållande till de skuldsatta staterna.
De geopolitiska riskerna samt inflationsutvecklingen och en möjlig överhettning av marknaden är fortsättningsvis befogade orosmoment. Den snabba stigningen av de långa räntorna har också skapat nya hotfaktorer i ekonomin, men erbjuder samtidigt möjligheter för långsiktiga placerare att differentiera portföljen med mer meningsfulla avkastningsförväntningar.
AVKASTNINGEN AV VER:S PLACERINGSVERKSAMHET
I uppföljningen och bedömningen av Statens Pensionsfonds placeringsverksamhet läggs fokus på långsiktiga utfall och framtidsanalyser i stället för på kvartalsrapporter. VER publicerar varje kvartal kvartalsinformation och kvartalskommentarer.
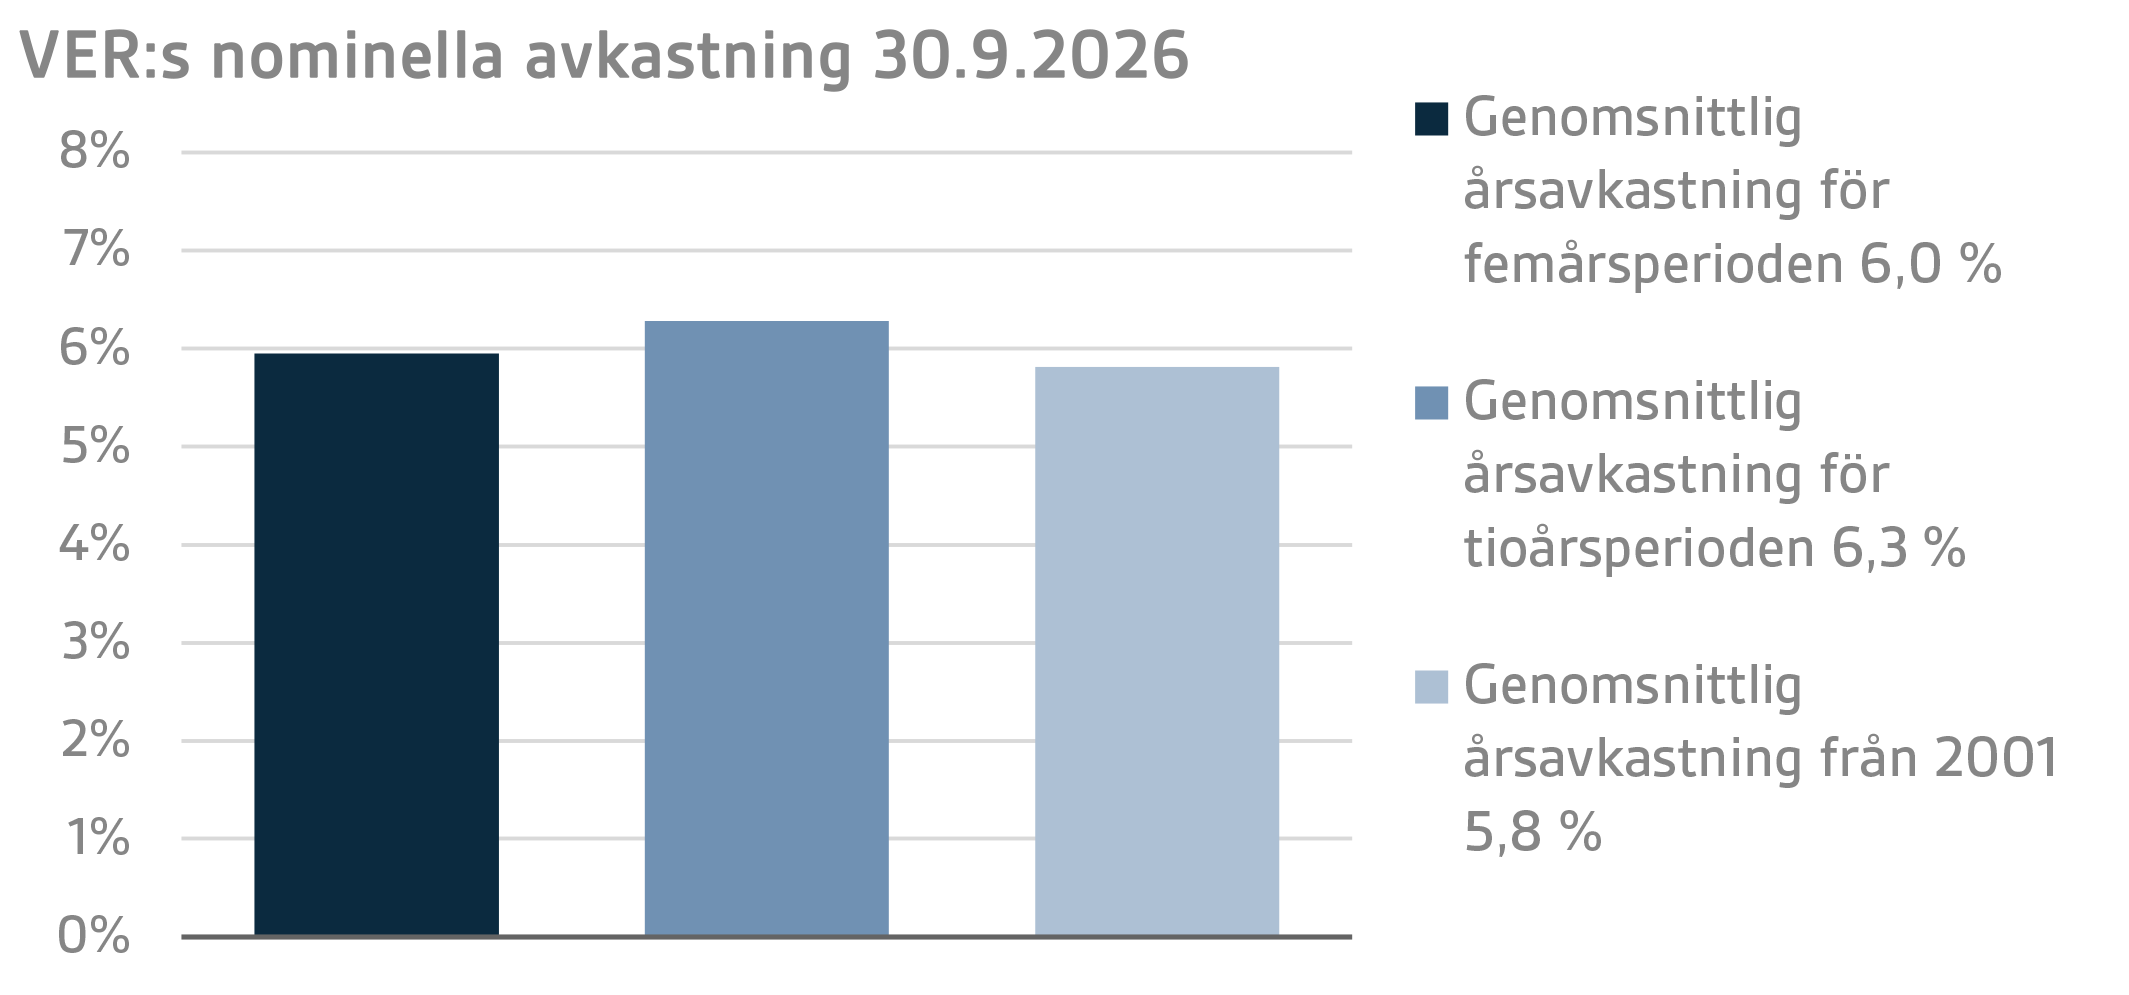
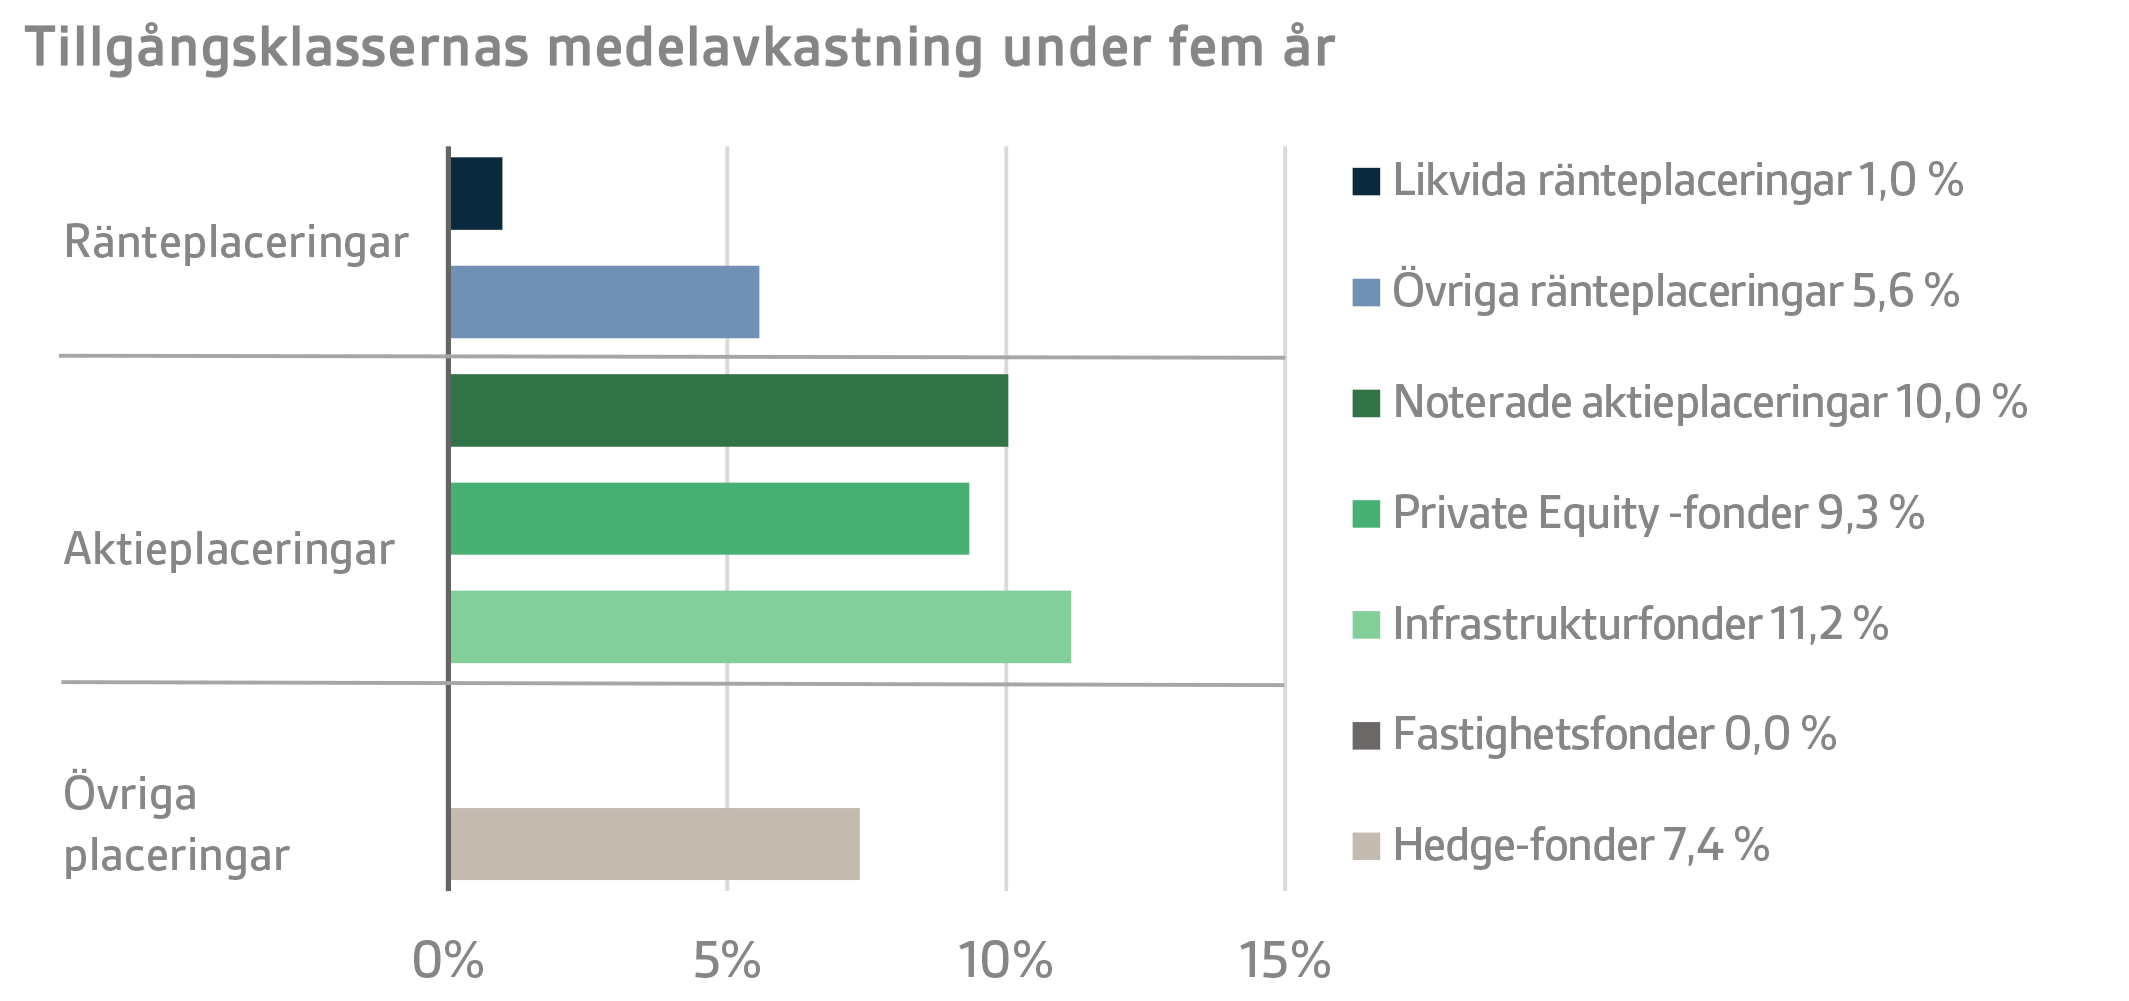
Värdet på VER:s placeringstillgångar den 30 september 2026 var 27,1 miljarder euro. Avkastningen på placeringarna var 7,8 procent till verkligt värde under årets tre första kvartal. Medelvärdet av den nominella avkastningen under de fem senaste åren (1.10.2021–30.9.2026) var 6,0 procent, och motsvarande siffra för de tio senaste åren var 6,3 procent. Under den tid verksamheten har bedrivits i sin nuvarande form, sedan början av 2001, har medelavkastningen varit 5,8 procent.
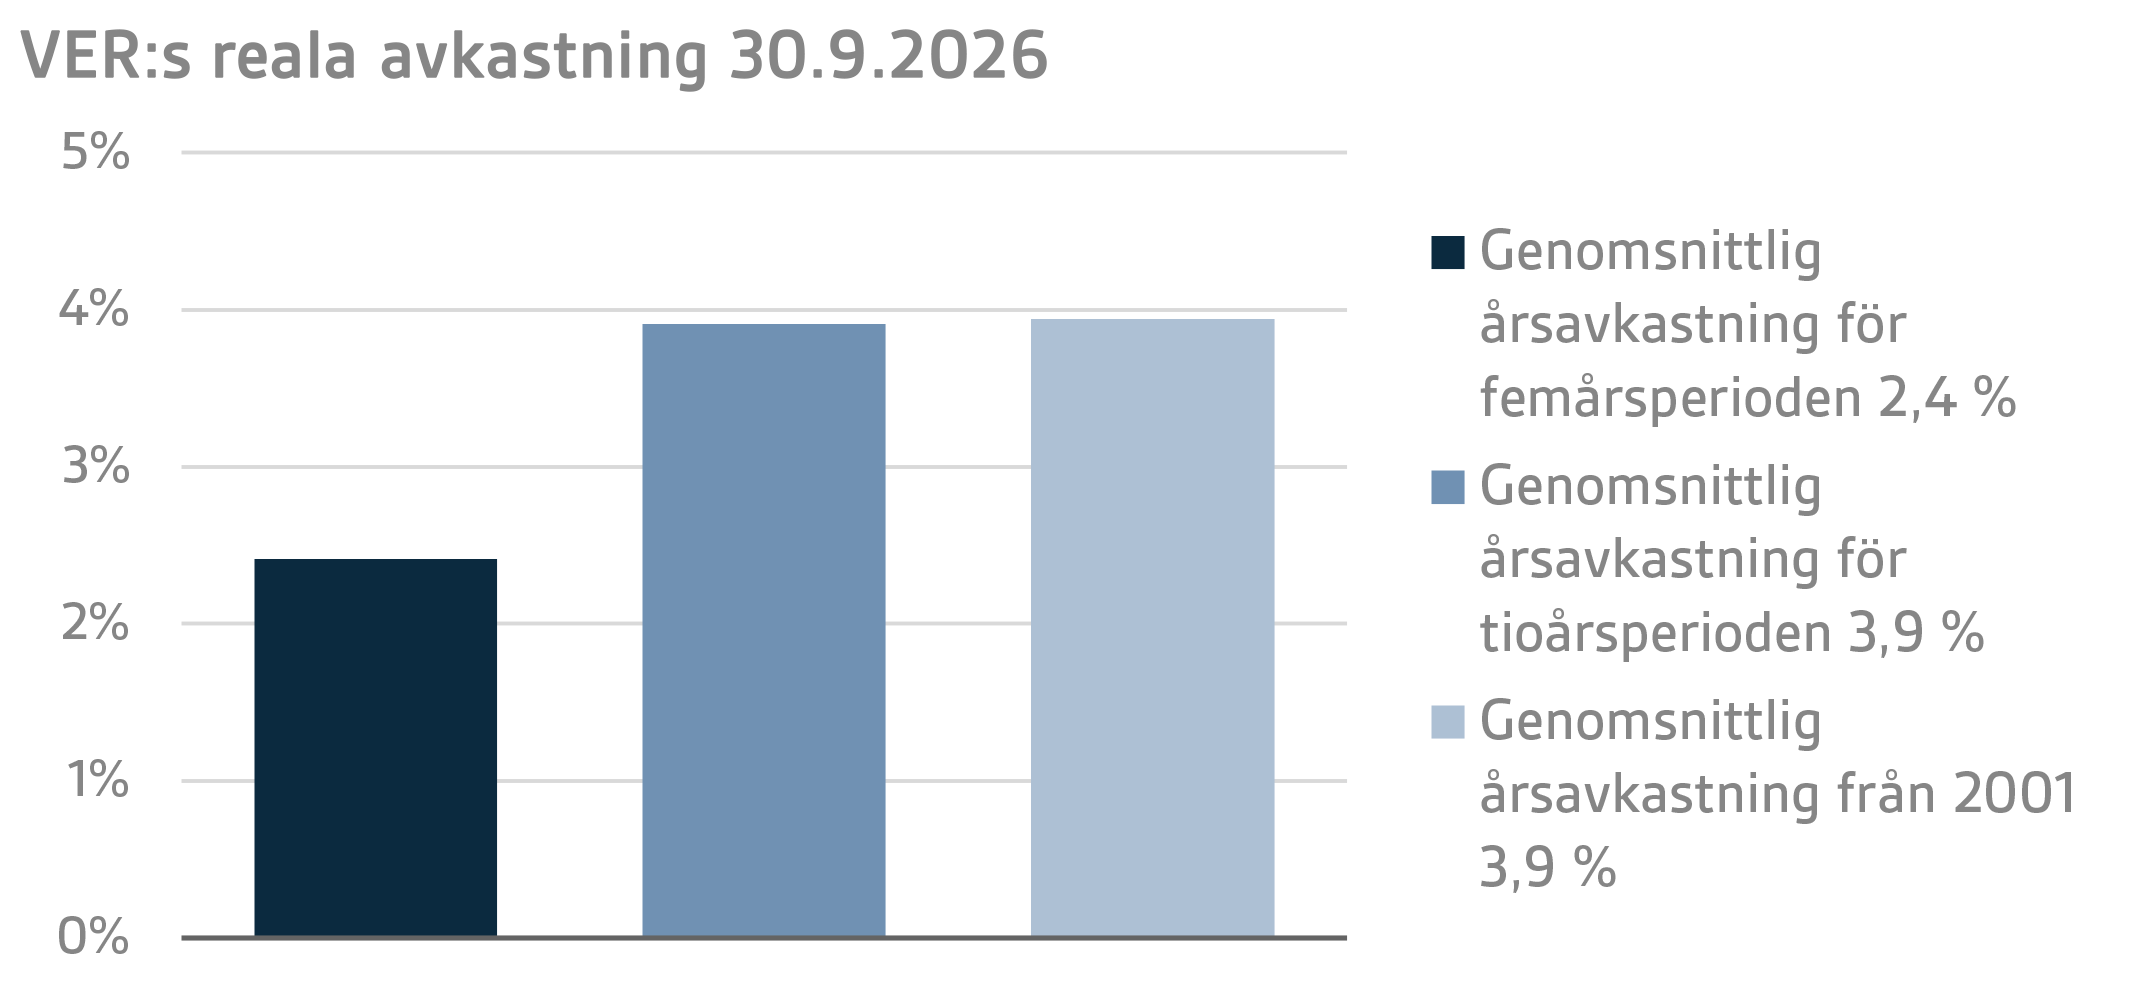
I beräkningen av placeringarnas reala avkastning har det inhemska konsumentprisindexet använts som inflation. Den reala avkastningen på placeringarna under de tre första kvartalen var 5,0 procent. Medelvärdet av den reala avkastningen under de fem senaste åren var 2,4 procent per år, och motsvarande siffra för de tio senaste åren var 3,9 procent per år. Under den tid verksamheten har bedrivits i sin nuvarande form, sedan början av 2001, har den genomsnittliga reala avkastningen varit 3,9 procent.
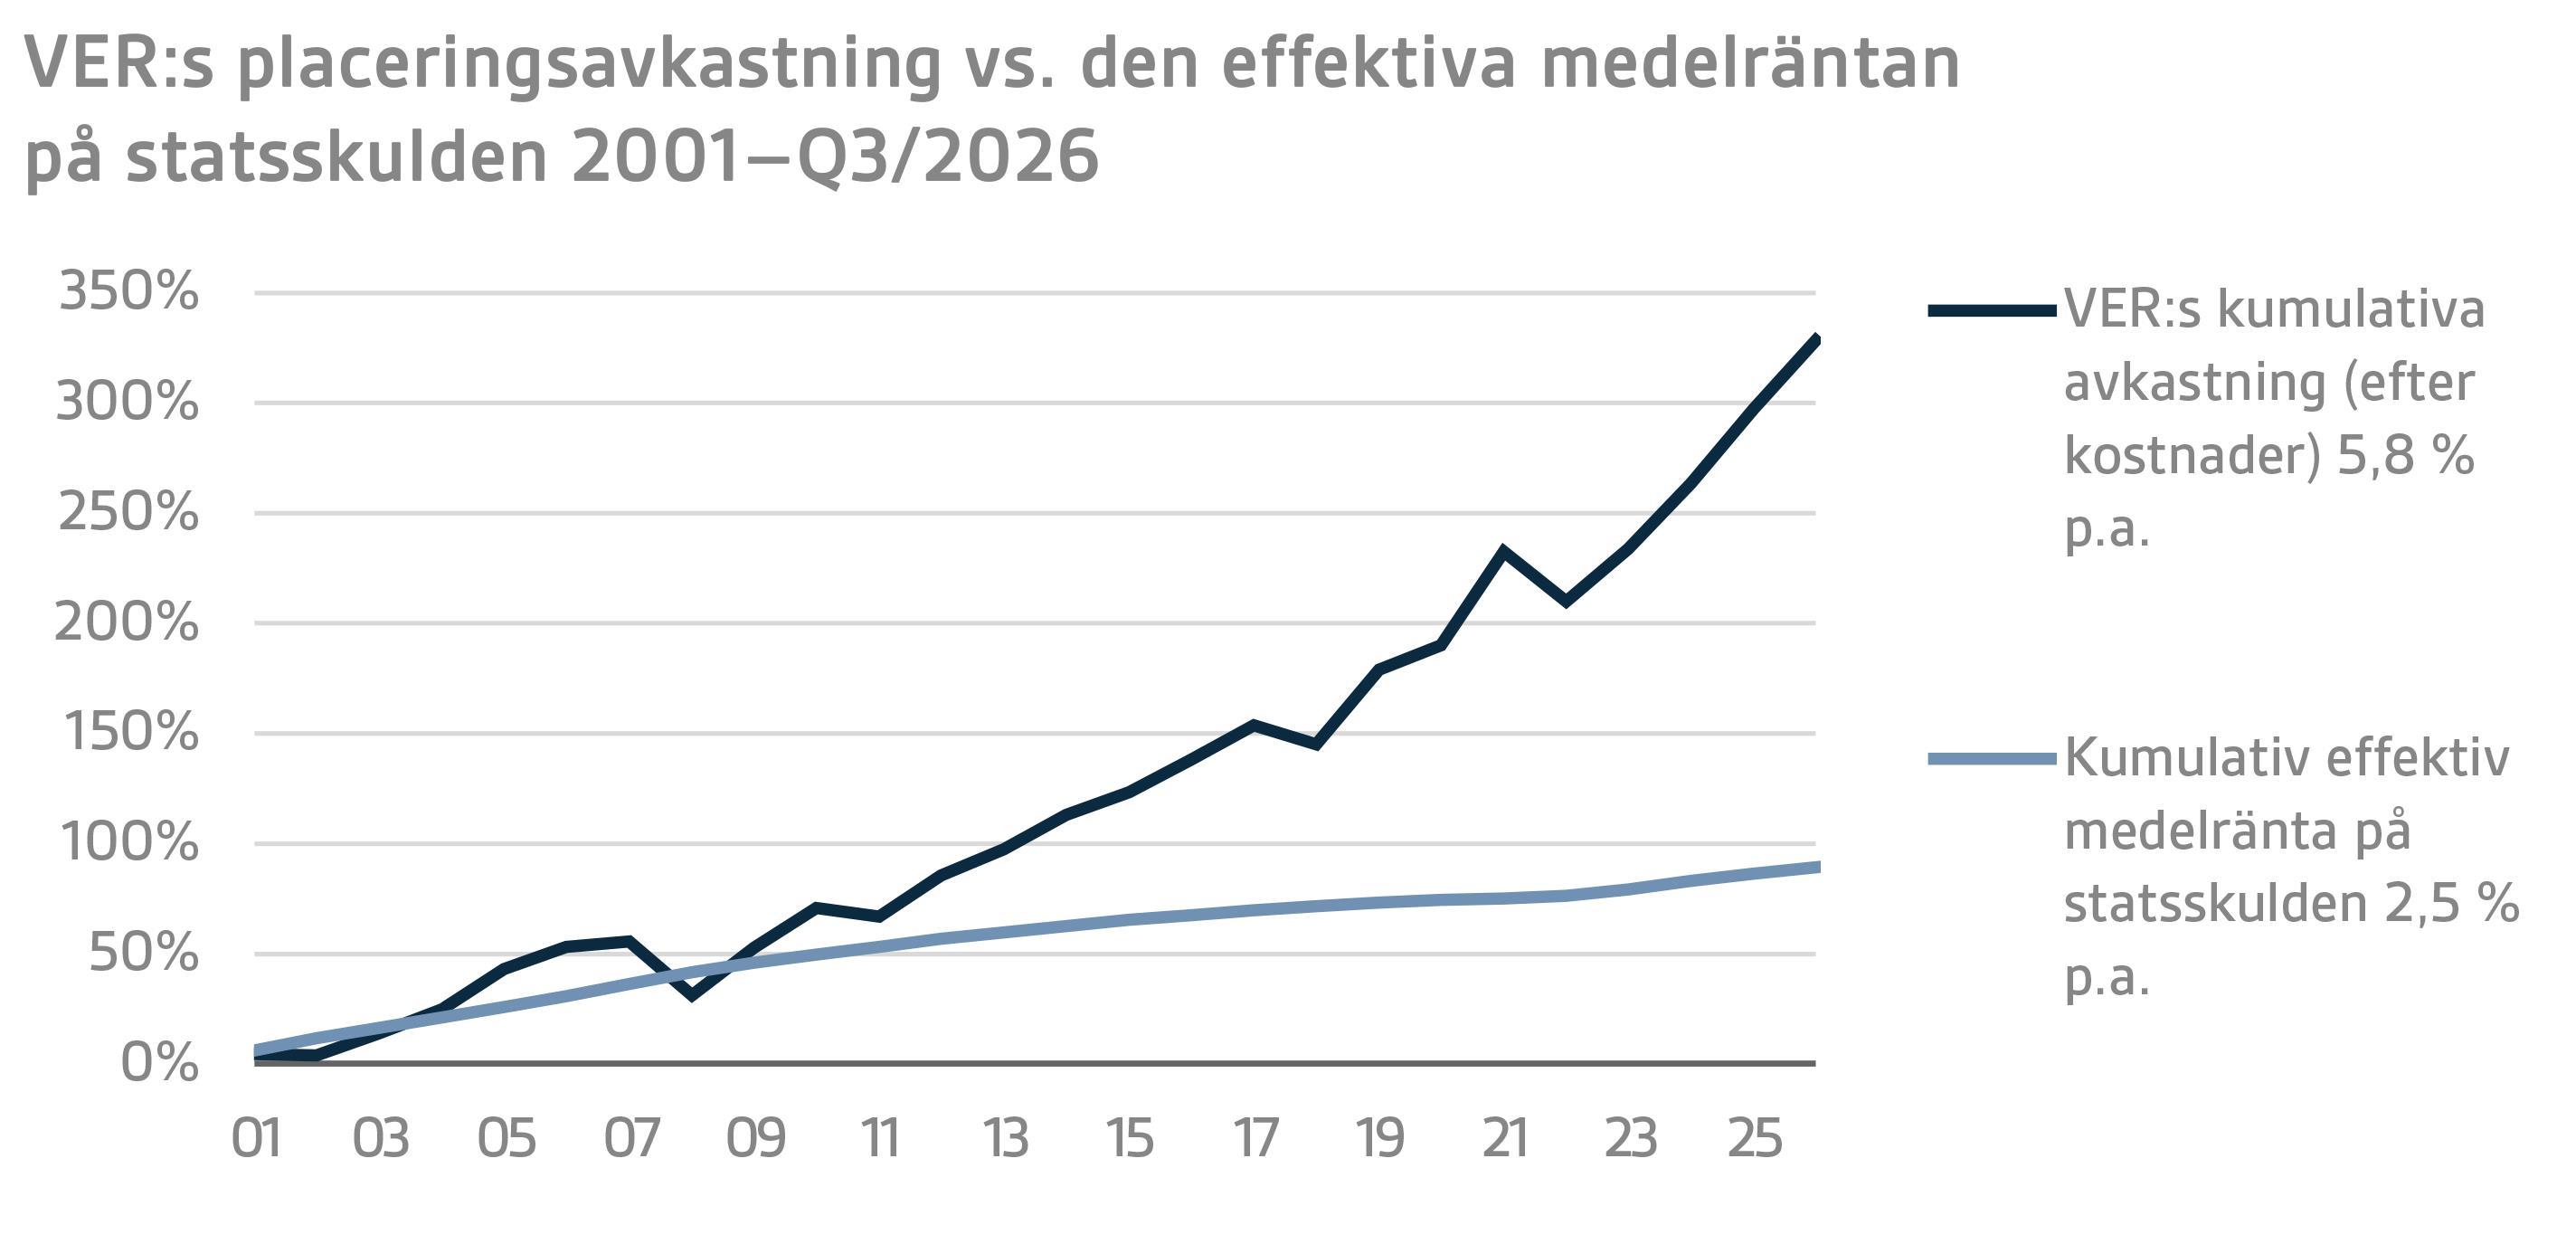
Ur statens synvinkel kan avkastningen av placeringsverksamheten också jämföras med kostnaden för statens skuld, eftersom en mindre statsskuld kan betraktas som ett alternativ till att samla medel i en fond inför de framtida pensionsutgifterna. Under de tio senaste åren har VER:s årsavkastning i genomsnitt varit 5,0 procentenheter högre än medelkostnaden för statsskulden. Sedan 2001 har VER:s avkastning till marknadsvärde varit sammanlagt cirka 15,4 miljarder euro större än den kumulativa medelkostnaden för statens skuld under samma tid beräknat enligt ett penningbelopp som motsvarar fonden.
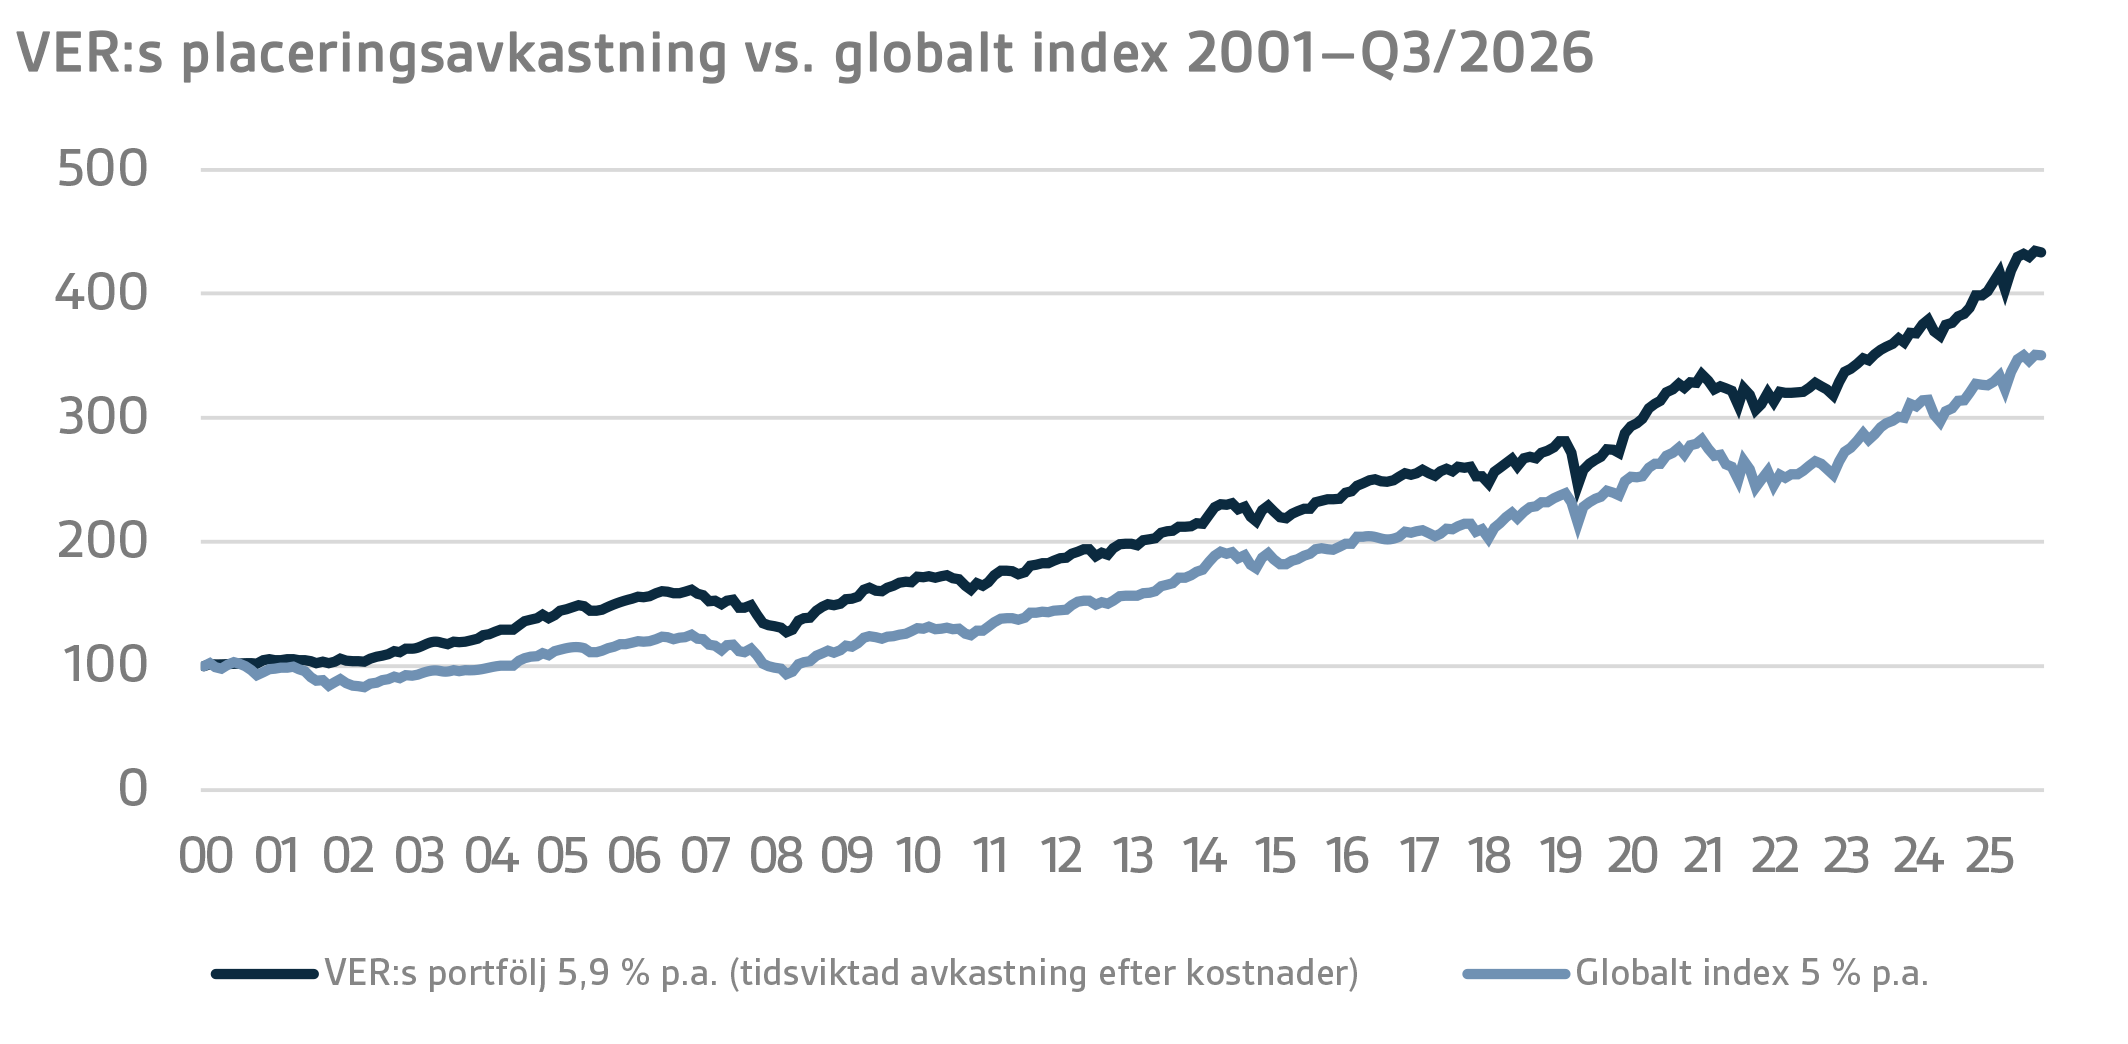
Vid VER analyserar man avkastningen på lång sikt i förhållande till den allmänna marknadsutvecklingen genom att jämföra den realiserade avkastningen med ett globalt index, där vikten av aktieplaceringar är 50 procent och vikten av valutaskyddade ränteplaceringar 50 procent.
DETALJERAD ANALYS AV JANUARI–SEPTEMBER 2026
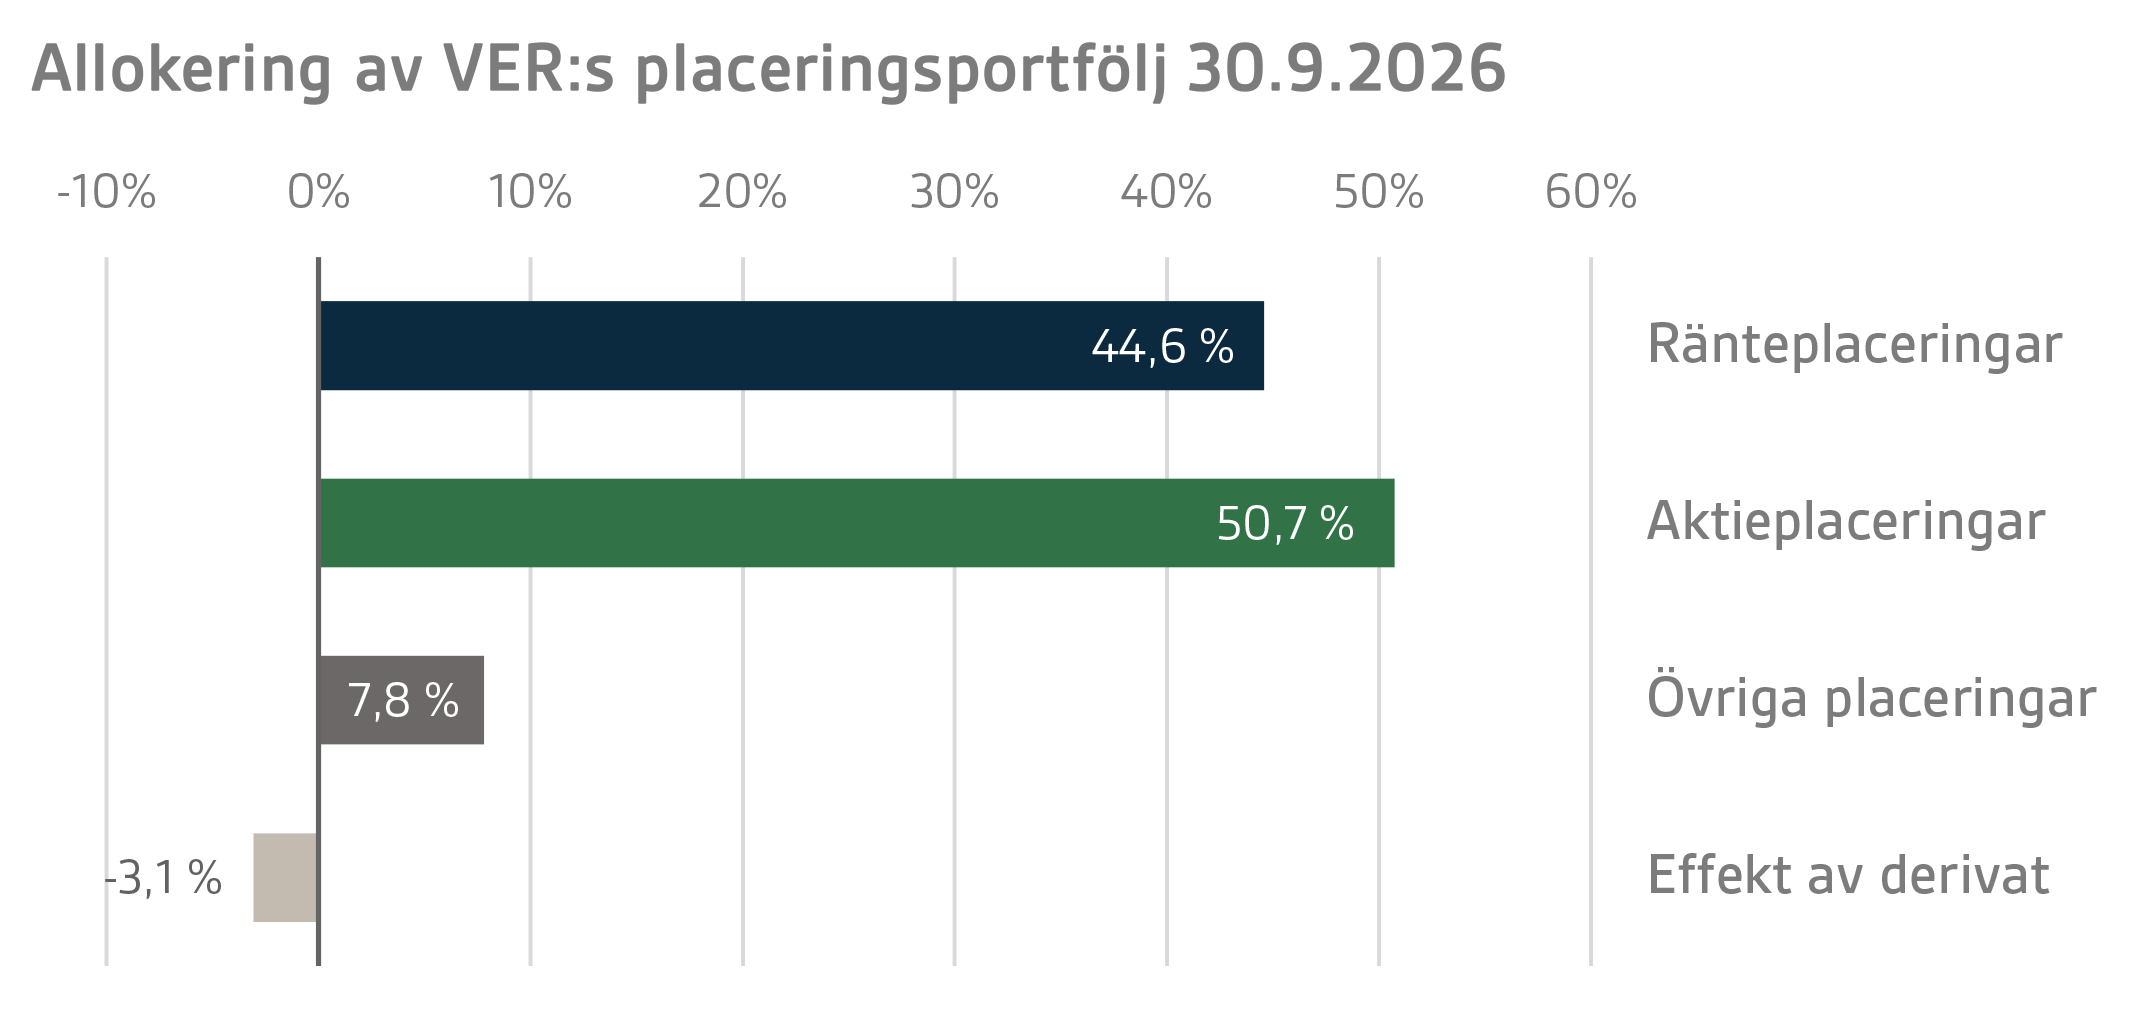
Enligt finansministeriets föreskrift delas VER:s placeringar in i ränteplaceringar, aktieplaceringar och övriga placeringar. I slutet av september var andelen ränteplaceringar 44,6 procent, andelen aktieplaceringar 50,7 procent och andelen övriga placeringar 7,8 procent. Av de stora tillgångsklasserna avkastade de likvida ränteplaceringarna under de tre första kvartalen -0,3 procent och de noterade aktieplaceringarna 17,7 procent.
RÄNTEPLACERINGAR
Likvida ränteplaceringar
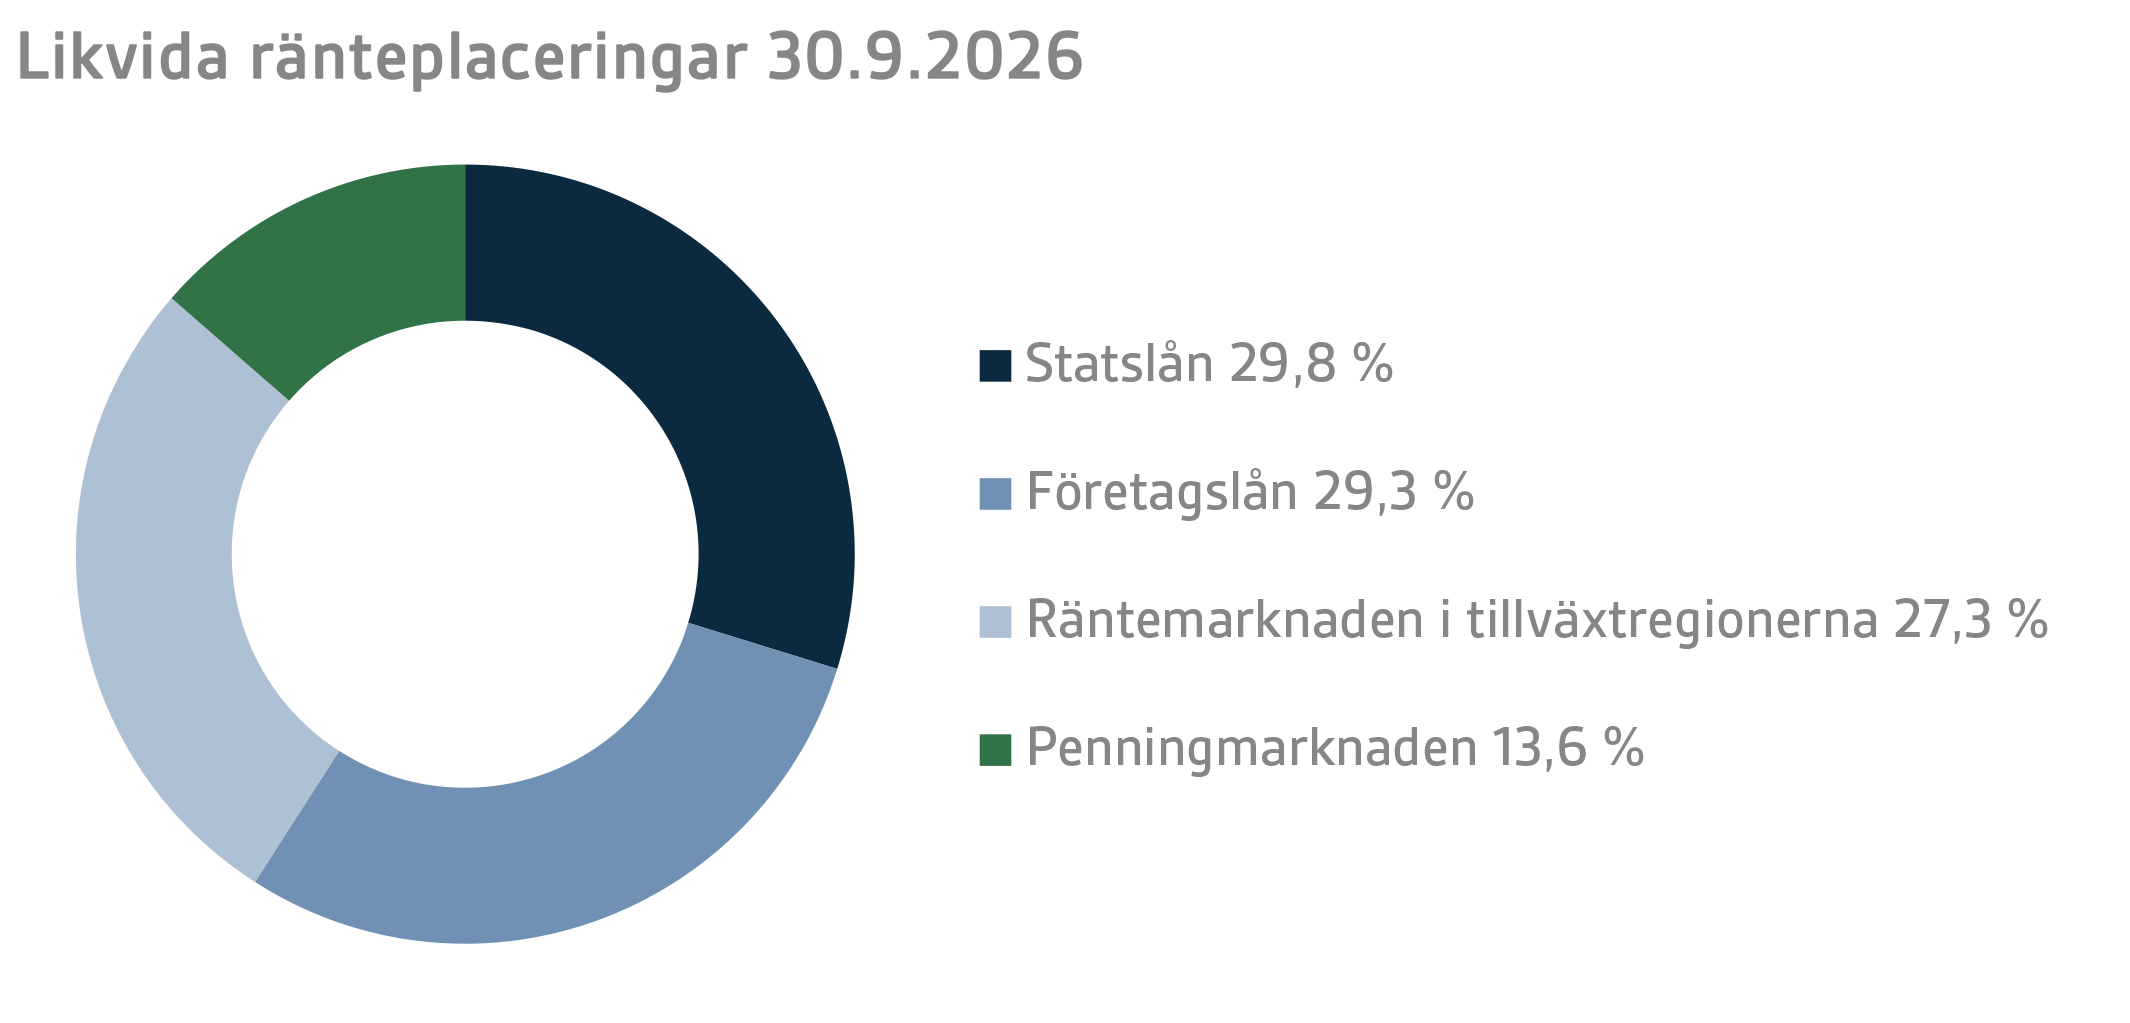
Avkastningen på likvida ränteplaceringar var -0,3 procent under årets tre första kvartal.
Räntestigningen som inträffade under årets första kvartal svängde i Europa så att räntorna började sjunka under det andra kvartalet, med undantag för de kortare euribor-räntorna, trots Europeiska centralbankens (ECB) räntehöjning med 25 räntepunkter i juni. I konflikten i Mellanöstern uppnåddes ett avtal om eldupphör och Hormuzsundet öppnades åtminstone delvis för trafik, vilket ledde till att oljepriset sjönk till nivån före konflikten och inflationsförväntningarna blev avsevärt måttligare. Under det tredje kvartalet började räntorna dock stiga klart igen och i synnerhet i september intensifierades räntestigningen globalt längs hela räntekurvan.
Den utdragna situationen i Mellanöstern höjde återigen priset på olja och ökade inflationsoron. I september reagerade både ECB och Centralbanken i USA (FED) på inflationsfarhågorna genom att höja sina styrräntor med 25 räntepunkter. Marknadsräntorna förebådar att räntorna kommer att höjas åtminstone en gång till före årets slut. Det var inte bara inflationsoron som höjde räntorna, utan också den ekonomiska tillväxten och sysselsättningsläget, vilka hållits på en tämligen god nivå, de enorma företagslåneemissionerna som krävs för AI-investeringar samt de operationer på räntekurvan för USA:s statslån som väckt misstro och den obalanserade finanspolitiken i USA. I Europa steg i synnerhet räntan på Frankrikes statslån brant som ett resultat av tvivel i anslutning till finanspolitiken.
Konflikten i Mellanöstern fortsatte, vilket ledde till att kreditriskpremierna för företagslån och tillväxtlånemarknader steg till en nivå som låg i närheten av de högsta nivåerna i månadsskiftet mars-april. Detta i kombination med den underliggande stigningen av räntenivån pressade avkastningen på placeringarna i företagslån till minus på samma sätt som avkastningen på statslån. Inom VER:s likvida ränteplaceringar uppnåddes den bästa avkastningen bland placeringarna i lokal valuta på tillväxtlånemarknaderna, vilka uppvisade en utmärkt avkastning.
Övriga ränteplaceringar
Med VER:s övriga ränteplaceringar avses placeringar i private credit-fonder och direkta lån till företag.
Avkastningen på övriga ränteplaceringar var 4,4 procent i slutet av september. Avkastningen på private credit-fonder var 4,2 procent och avkastningen på direkta lån 5,1 procent.
De kritiska skriverierna kring private credit-fonderna, som börjat under våren, ebbade ut i slutet av sommaren då förståelsen för den faktiska naturen hos riskerna förknippade med fonder ökade och rädslan för en systemrisk gav med sig. Skriverierna har också haft positiva följder. Man har förstått att illikviditetsproblematiken bör beaktas i marknadsföringen av öppna fonder riktade till privatplacerare.
Det innevarande året har varit ett synnerligen bra år för VER:s portföljfonder och tills vidare har inga betydande problem observerats i portföljen i någon större utsträckning. I viss mån har den avstannade transaktionsmarknaden inom kapitalfonderna synts i fondernas möjligheter att lösgöra sig från placeringar och följden har varit att fondernas livslängd har behövt förlängas. Å andra sidan har vissa strategier, såsom capital solution och special situation, dragit nytta av kapitalfondernas problem och avkastningen på dessa strategier har legat på en god nivå.
AKTIEPLACERINGAR
Noterade aktieplaceringar
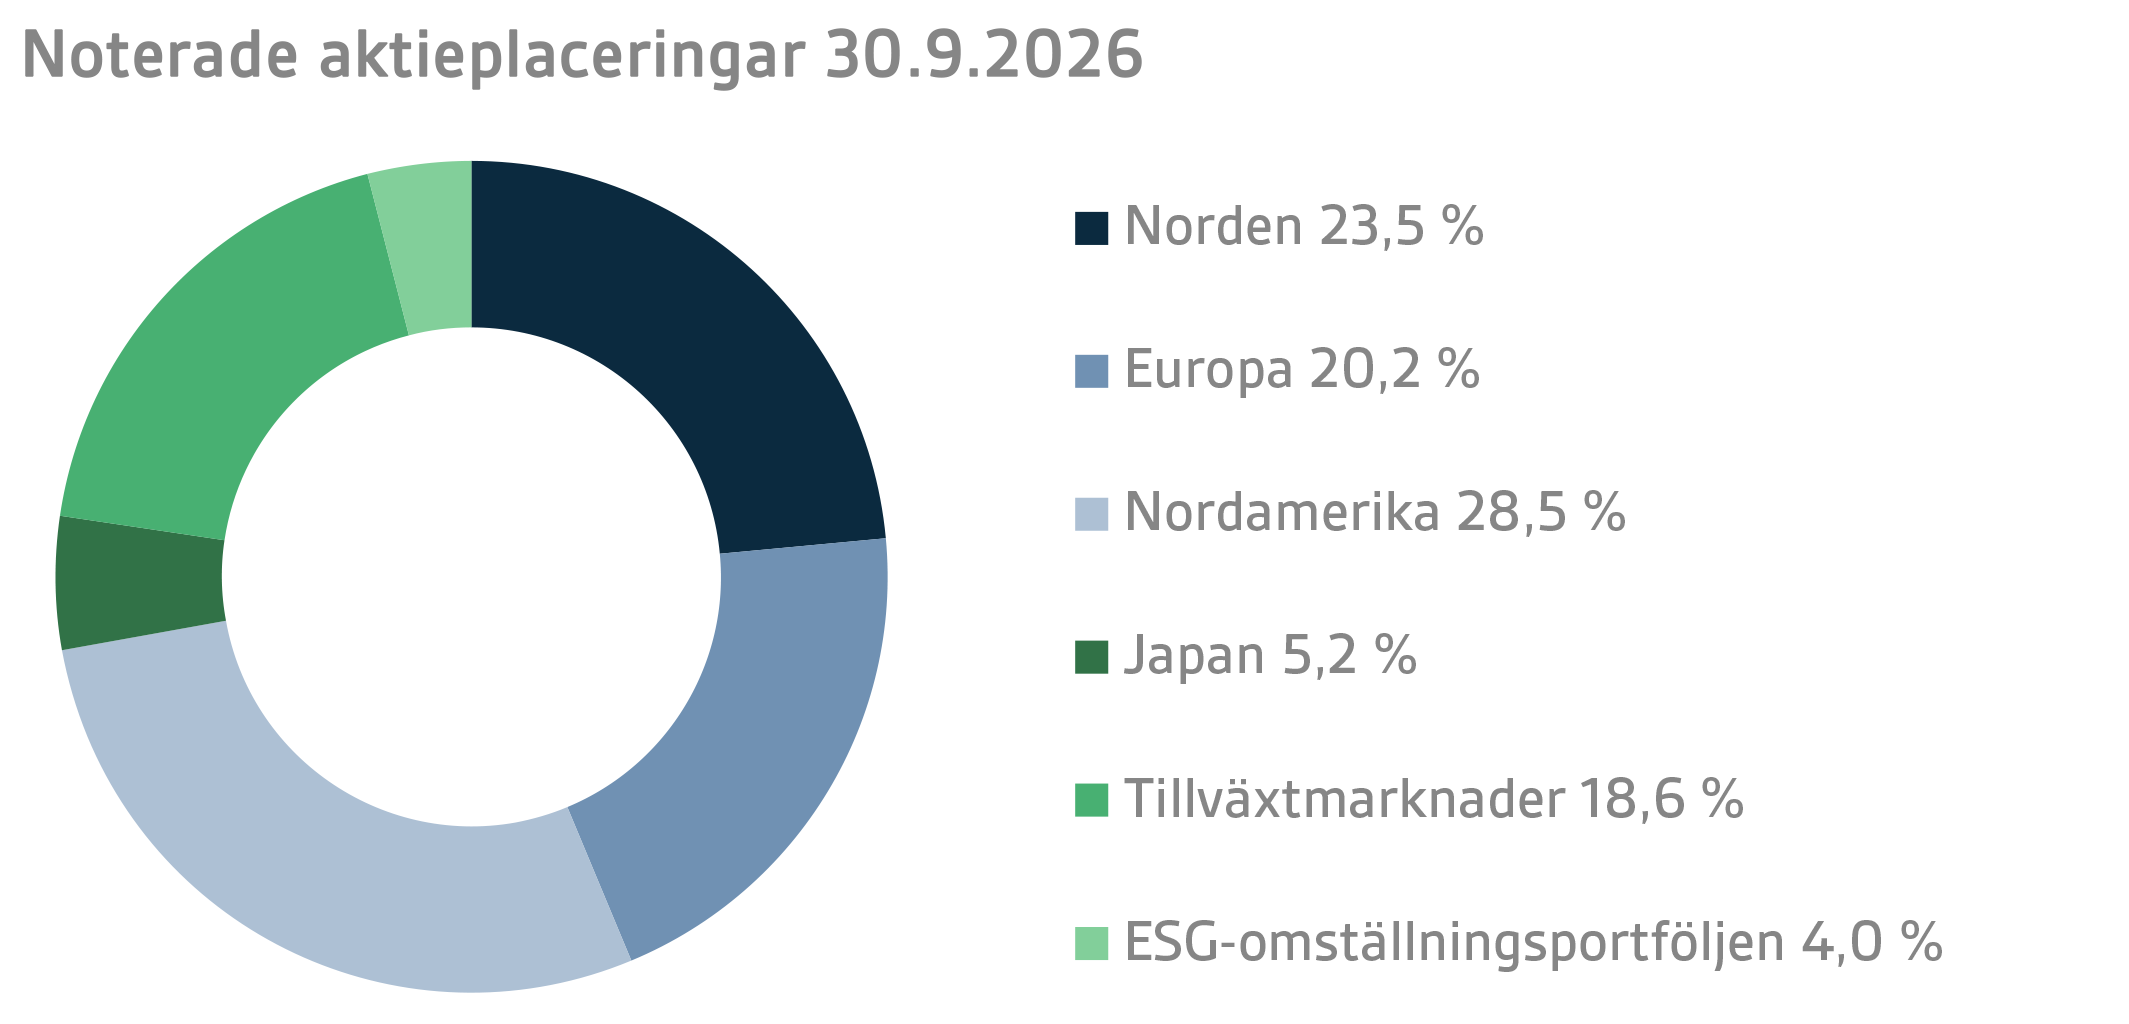
Avkastningen på noterade aktieplaceringar var 17,8 procent vid granskningsperiodens slut.
VER:s noterade aktier gav en god avkastning även under årets tredje kvartal, vilket höjde avkastningen som beräknats från årets början till nästan 18 procent. Under det innevarande året har aktiemarknaden påverkats av flera osäkerhetsfaktorer, men aktierna har trots dessa fortsatt sin starka utveckling. Vid årets början sjönk risksentimentet avsevärt på grund av kriget i Iran, vilket ledde till att avkastningen på aktiemarknaden under årets första kvartal förblev anspråkslös. Stämningen på marknaden förbättrades dock under årets andra kvartal, bland annat tack varje den tydliga nedgången av oljepriset, och det andra kvartalet blev ytterst starkt på den globala aktiemarknaden. Avkastningen under årets tredje kvartal var också positiv och avkastningen på VER:s noterade aktier var vid kvartalets slut väldigt nära årets högsta nivå.
Aktierna har under året gett en ytterst god avkastning i en miljö där hoten har avlöst varandra. Kriget i Iran har fortsatt och priserna på olja och särskilt oljeprodukter har hållits kvar på en hög nivå, vilket har ökat inflationstrycket. Som en följd av detta har räntorna stigit avsevärt över hela linjen i synnerhet mot slutet av det tredje kvartalet, vilket inte tills vidare har haft någon betydande inverkan på stämningen på aktiemarknaden. En central bakgrundsfaktor är resultatutvecklingen, som har varit starkare än börsbolagens förväntningar och lett till att resultatprognoserna kontinuerligt har höjts under året. Höjningen av resultatprognoserna har varit kraftig framför allt i fråga om bolag inom halvledarsektorn, tack vare investeringarna i datacenter med anknytning till artificiell intelligens. Resultatprognoserna har förbättrats särskilt på tillväxtmarknaderna och i USA, där bolagen med anknytning till artificiell intelligens står för en betydande andel av index, och flera av aktieindexen har blivit allt mera koncentrerade under årets gång.
Den bästa avkastningen under granskningsperioden gav tillväxtmarknadernas aktiemarknader, då de stora chiptillverkarnas aktiekurser steg avsevärt under året. Även VER:s Japan-portfölj uppnådde nästan lika höga avkastningssiffror. Alla aktieportföljer gav en klart positiv avkastning och den svagaste avkastningen sågs i Europa-portföljen, som även den uppnådde 9,9 procents avkastning.
Övriga aktieplaceringar
VER:s övriga aktieplaceringar inbegriper Private Equity-placeringar, infrastrukturplaceringar och placeringar i onoterade aktier.
I slutet av se
ptember var avkastningen på Private Equity-placeringarna 3,7 procent, placeringarna i infrastrukturfonder 11,0 procent och de onoterade aktierna 11,9 procent.
Optimismen inför en vändning på transaktionsmarknaden, som fanns vid årets början, har ebbat ut och förväntningarna i fråga om resten av året är synnerligen måttliga. Kriget i Iran och de stigande räntorna har som enskilda faktorer fördröjt aktiveringen av exit-marknaden. Även mängden nya placeringar har varit på en låg nivå i förhållande till mängden outnyttjat kapital. I VER:s portfölj har ytterst goda lösgöringar observerats under det innevarande året, men kassaflödet har dock hamnat på efterkälken jämfört med året innan.
Investeringarna i AI-infrastruktur och det ökade energibehovet till följd av dem har gynnat den senaste utvecklingen inom infrastrukturmarknaden på alla marknader. Även de institutionella placerarnas intresse för sektorn har hållits på en hög nivå, vilket har underlättat framför allt större förvaltares insamling av medel.
Avkastningen på VER:s infrastrukturplaceringar i slutet av september var fortsättningsvis ytterst god. I portföljfonderna har en avsevärd värdeökning observerats i företag med fokus på elöverföring. Även lyckade lösgöringar har gjorts särskilt i fråga om datacenter. Å andra sidan har avkastningen på energirelaterade placeringar hamnat under målnivån och det har varit utmanande att genomföra lösgöringar. På det stora hela är framtidsförväntningarna inom sektorn positiva och höjda räntor och ökad inflation anses inte orsaka betydande problem för placeringarna.
ÖVRIGA PLACERINGAR
VER:s övriga placeringar omfattar placeringar i fastighets- och hedgefonder samt systematiska strategier.
Avkastningen på placeringar i onoterade fastighetsfonder var 1,2 procent i slutet av september.
Krisen i Mellanöstern och stigningen av räntorna har fördröjt fastighetsmarknadens återhämtning under det innevarande året. Ännu i början av året var förväntningarna synnerligen optimistiska, eftersom värderingsnivåerna historiskt sett var mycket låga. Det finns trots allt fortfarande en optimism i luften och årets sista kvartal kommer att visa vilka följder räntehöjningen har haft för fastigheternas värden. Bakgrunden till de för närvarande måttligt positiva avkastningarna är den gynnsamma utvecklingen inom hyresintäkterna och den höga nivån för fastigheternas användningsgrad.
Avkastningen på hedgefonder och derivatstrategier inom positionshanteringen var 6,2 procent vid det tredje kvartalets slut.
För hedgefonderna var årets tredje kvartal mycket varierande i fråga om marknadsmiljön. I juli sågs en kraftig rotation bort från vinnarna vid årets början, i synnerhet inom AI- och halvledarsektorerna. I takt med att kvartalet framskred blev marknaden balanserad, men den kraftiga räntestigningen i september ökade återigen spridningen i fondernas avkastning. Under det tredje kvartalet var portföljens kvantitativa strategier och CTA-strategier mest framgångsrika. De gynnades särskilt av de kraftiga trenderna på ränte-, valuta- och nyttighetsmarknaderna. Mest utmanande var utvecklingen inom portföljens Asien-fonder, vars avkastning försvagades i synnerhet av att den kraftiga uppåtgående trenden inom AI-temat som inträffade i juni ebbade ut.
STATENS PENSIONSUTGIFTER, VER:S ÖVERFÖRING TILL STATSBUDGETEN, PENSIONSAVGIFTSINTÄKTER OCH RISKNIVÅ
Statens Pensionsfond har fått allt större betydelse när det gäller att balansera upp utgifterna i statens pensionssystem. Statens pensionsutgifter uppgick till 5,6 miljarder euro år 2025, och i budgeten för 2026 har man förberett sig på att de kommer att stiga till över 5,6 miljarder euro. VER betalar 44,2 procent av dessa utgifter till statsbudgeten under 2026, vilket innebär cirka 2,5 miljarder euro.
Fram till utgången av september har 1,87 miljarder euro överförts från fonden till statsbudgeten. Under motsvarande period var VER:s pensionsavgiftsintäkter 1,25 miljarder euro. De influtna avgiftsintäkterna motsvarar prognoserna. Fondens nettoavgiftsintäkter har blivit varaktigt negativa, dvs. det belopp som fonden överför till statsbudgeten är betydligt högre än beloppet av de avgiftsintäkter som inflyter till VER. Enligt de nuvarande prognoserna kommer budgetöverföringen att öka i förhållande till pensionsavgiftsintäkterna ända fram till mitten av 2030-talet, vilket dämpar fondens tillväxt och ökningen av fonderingsgraden. Nettokassaflödet bedöms fortsätta att vara negativt fram till slutet av 2050-talet.
Lagen om statens pensionsfond reviderades 2025. Efter lagändringen som trädde i kraft i början av 2026 och efter förslaget under budgetförhandlingarna är budgetöverföringen i proportion till statens pensionsutgift 44,2 procent år 2026, medan den skulle vara 65,7 procent år 2027 och 48 procent från och med år 2028. Ifall fonderingsgraden överskrider nivån 25 procent under två kalenderår i rad, genomförs dessutom en tilläggsöverföring på tre procentenheter till statsbudgeten.
Den senaste propositionen om en ändring av budgetöverföringarna överlämnades till riksdagen av regeringen i oktober 2026. Avsikten är att den föreslagna lagen ska träda i kraft 1.1.2027. Enligt propositionen skulle Statens pensionsfonds andel av statens pensionsutgift vara 67,5 procent år 2027, 49,5 procent åren 2028–2037 och 48 procent från och med år 2038. I samband med detta skulle tilläggsöverföringen på tre procentenheter som avses i 6 § 3 mom. tas bort ur lagen.
Dessutom har staten meddelat att Sampo Abp:s A-aktier till ett värde av cirka 400 miljoner euro kommer att överlämnas till Statens pensionsfond före slutet av 2026. Genom aktieöverföringen täcks delvis ökningen av budgetöverföringarna till staten.
Enligt VER:s bedömning kommer VER:s risknivå som en följd av fastställda och föreslagna budgetöverföringar att vara lägre än vad som tidigare planerats, vilket har en negativ inverkan på fondens avkastningsförväntning. VER strävar efter att justera risknivån för VER:s placeringar på ett sådant sätt att budgetöverföringarna även i fortsättningen kan tryggas med stor sannolikhet.
|
NYCKELTAL
|
|
|
|
|
30.9.2026
|
31.12.2025
|
30.9.2025
|
|
Placeringar, mn euro (enligt marknadsvärde)
|
27 121
|
25 760
|
25 123
|
|
Ränteplaceringar
|
12 089
|
10 110
|
9 776
|
|
Aktieplaceringar
|
13 758
|
14 330
|
13 791
|
|
Övriga placeringar
|
2 111
|
2 045
|
2 026
|
|
Effekten av derivat
|
-837
|
-725
|
-469
|
|
|
|
|
|
Fördelningen av placeringsportföljen
|
|
|
|
|
Ränteplaceringar
|
44,6 %
|
39,2 %
|
38,9 %
|
|
Aktieplaceringar
|
50,7 %
|
55,6 %
|
54,9 %
|
|
Övriga placeringar
|
7,8 %
|
7,9 %
|
8,1 %
|
|
Effekten av derivat
|
-3,1 %
|
-2,8 %
|
-1,9 %
|
|
|
|
|
|
1.1-
30.9.2026
|
1.1-
31.12.2025
|
1.1–
30.9.2025
|
|
Avkastning på placeringar
|
7,8 %
|
9,3 %
|
5,8 %
|
|
Ränteplaceringar
|
|
|
|
|
Likvida ränteplaceringar
|
-0,3 %
|
4,3 %
|
3,4 %
|
|
Private credit-fonder
|
4,2 %
|
4,8 %
|
3,5 %
|
|
Direkta lån
|
5,1 %
|
2,5 %
|
2,4 %
|
|
Aktieplaceringar
|
|
|
|
|
Noterade aktieplaceringar
|
17,8 %
|
15,4 %
|
9,1 %
|
|
Private Equity-placeringar
|
3,7 %
|
2,8 %
|
0,5 %
|
|
Infrastrukturfonder
|
11,0 %
|
5,7 %
|
2,6 %
|
|
Onoterade aktieplaceringar
|
11,9 %
|
28,6 %
|
23,3 %
|
|
Övriga placeringar
|
|
|
|
|
Onoterade fastighetsfonder
|
1,2 %
|
0,1 %
|
0,1 %
|
|
Hedgefonder och systematiska strategier
|
6,2 %
|
11,3 %
|
7,5 %
|
|
|
|
|
|
Pensionsavgiftsintäkter, mn euro
|
1 249
|
1 656
|
1 257
|
|
Överföring till statsbudgeten, mn euro
|
1 872
|
2 350
|
1 767
|
|
Nettoavgiftsintäkter, mn euro
|
-623
|
-695
|
-510
|
|
Pensionsansvar, md euro
|
|
98
|
|
|
Fonderingsgrad, %
|
|
26,5 %
|
|
Mer information: Mer information ges av verkställande direktör Antti Suhonen, förnamn.efternamn(at)ver.fi, tfn: 0295 201 229
Statens Pensionsfond (VER) är en fond som står utanför statsbudgeten. Fonden inrättades 1990 i syfte att hjälpa staten att finansiera framtida pensioner och jämna ut pensionsutgifterna. VER ansvarar i egenskap av placeringsorganisation för den professionella placeringen av statens pensionsmedel. Marknadsvärdet av VER:s placeringsportfölj var 27,1 miljarder euro i slutet av september 2026.
Alla siffror som presenteras i detta meddelande är preliminära och oreviderade.